


Le PIB du Royaume-Uni a augmenté de 0,7 % d’un trimestre à l’autre au troisième trimestre. Il s’accélère ainsi après une croissance de 0,5 % au deuxième trimestre et de 0,6 % au premier trimestre. En rythme annuel, la croissance a atteint 1,9 %, soit le rythme le plus rapide depuis le quatrième trimestre 2024. Fait important, la croissance n’a pas été uniquement nominale : le PIB réel par habitant a également progressé de 0,7 % en variation trimestrielle et de 1,7 % en glissement annuel, ce qui signifie que le niveau de bien-être matériel par personne s’est amélioré. NIESR estime la croissance du PIB sur trois mois, incluant octobre, à environ 0,5 %.
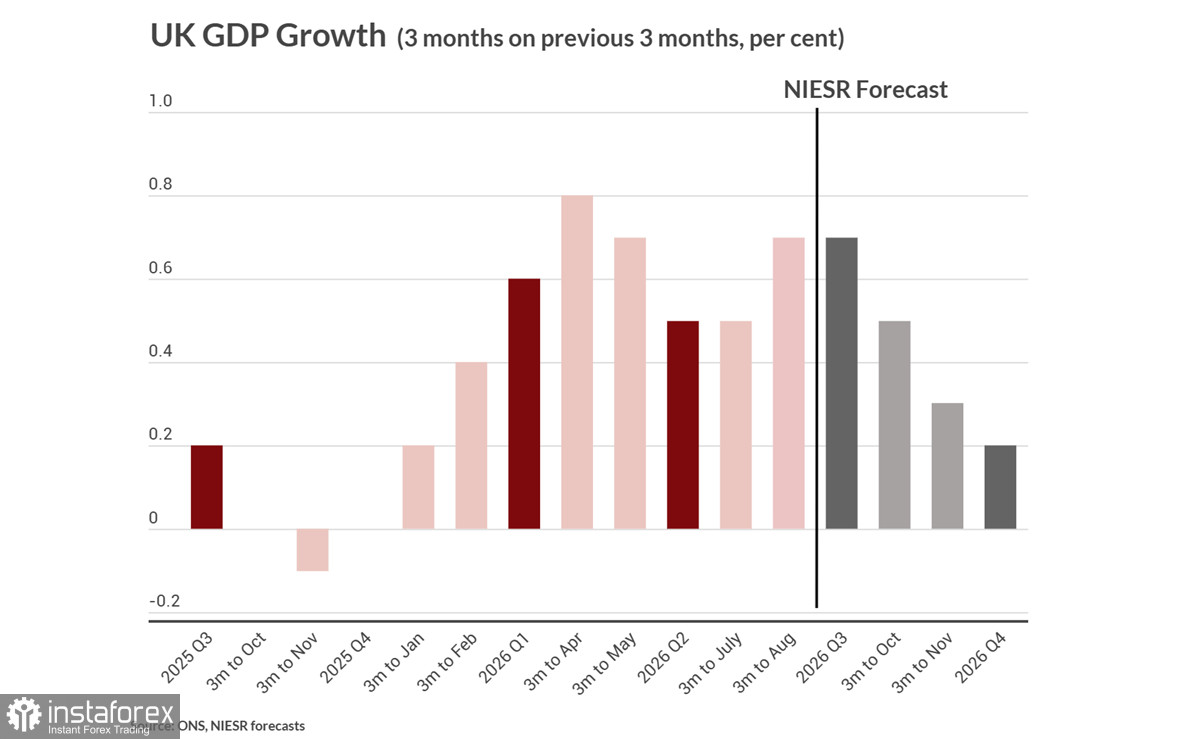
La solide croissance du PIB dissipe en partie les inquiétudes de la Bank of England selon lesquelles les hausses de taux pourraient étouffer la croissance. Après la publication de ces données, le marché est devenu plus confiant dans la poursuite du resserrement monétaire par la BoE ; la probabilité d’une hausse de taux le 17 décembre est montée à environ 91–92 %.
Les données sur le marché du travail ont été plus contrastées : l’emploi a reculé de 34 000 en octobre, alors qu’on attendait une hausse de 10 000, mais le taux de chômage a, contre toute attente, diminué à 4,6 % (son plus bas niveau depuis avril 2025), et l’emploi sur trois mois a augmenté de 156 000. La progression des salaires hebdomadaires moyens hors primes a ralenti à 3,5 % contre 3,7 % auparavant.
Dans l’ensemble, l’économie britannique fait preuve de résilience ; le marché du travail se rafraîchit, mais pas assez rapidement pour que la Bank of England puisse se détendre. Cela suffit à justifier au moins une nouvelle hausse de taux, et la rhétorique de la BoE s’est nettement durcie depuis le 9 novembre. En particulier, le Chief Economist de la BoE, Huw Pill, a déclaré que la hausse du taux directeur à 4,00 % début novembre constituait une « étape importante », mais qu’« nous avons encore du travail à faire ». Il a indiqué que le risque d’effets de second tour reste trop élevé.
Les anticipations de taux se sont radicalement modifiées. Avant le 9 novembre, le marché envisageait une pause ; désormais, les traders intègrent une probabilité d’environ 91–92 % d’une hausse d’ici la fin de l’année. En outre, les marchés monétaires intègrent quasiment quatre hausses de 25 points de base d’ici décembre 2027.
Le différentiel de rendement — un moteur clé de la paire GBP/USD sur cette période — joue désormais en faveur de la livre, quoique avec des réserves : le dollar a reçu un soutien à la suite des déclarations de plusieurs responsables de la Federal Reserve et de la surprise à la hausse de l’inflation américaine d’octobre.
Les positions nettes vendeuses sur la livre ont diminué de 1,34 milliard de dollars pour atteindre -3,68 milliards de dollars ; la juste valeur implicite reste clairement orientée à la hausse.
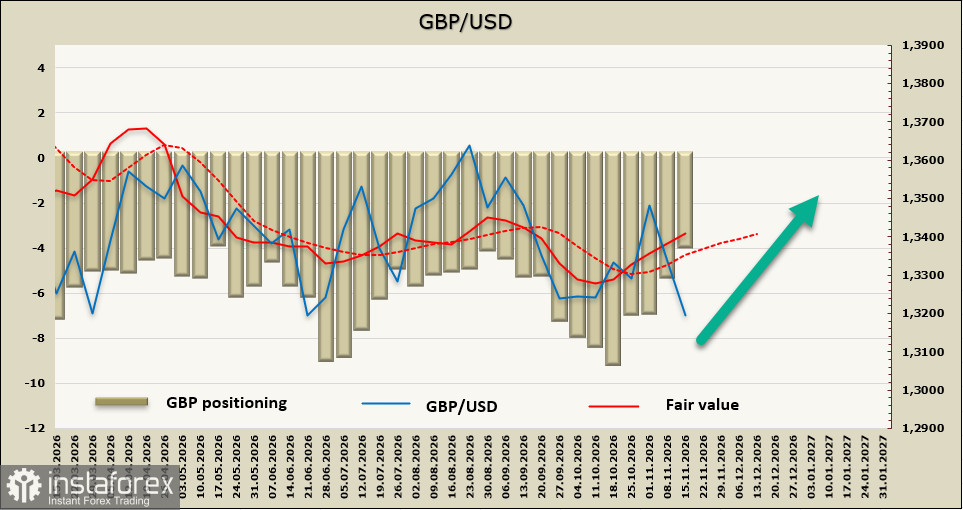
Une semaine plus tôt, nous anticipions une reprise de la hausse de la paire GBP/USD, mais la livre s’est affaiblie en ligne avec le marché. Le support à 1,3135 a tenu et, sur la base du comportement en valeur intrinsèque, nous prévoyons un retournement à la hausse en direction de 1,3500.


