


















Ieri, euro a reacționat puternic la decizia Băncii Centrale Europene. Rata la depozite a rămas la 2,5%, iar rata principală a fost menținută la 2,65%. Toate acestea erau așteptate, însă declarațiile lui Christine Lagarde s-au dovedit a fi oarecum surprinzătoare.
Lagarde, care își va da demisia în februarie anul viitor, a declarat că inflația actuală, aflată peste 3%, nu o îngrijorează prea mult per ansamblu, deși este departe de ținta de 2%. Ea a spus că nu vede efecte de runda a doua și a dat vina pe prețurile la energie și pe războiul din Orientul Mijlociu. În opinia ei, odată ce acestea se vor încheia, prețurile vor reveni pe traiectoria dorită, astfel încât nu există un motiv special de alarmă.
Lagarde nu a vorbit direct despre o posibilă majorare a ratelor în decembrie, însă din comentariile ei a reieșit clar că banca centrală nu va tolera o inflație ridicată persistentă. Pe de o parte, ea a liniștit piețele; pe de altă parte, ECB a continuat să adopte o poziție dură. Acest lucru a sprijinit parțial euro, dar apoi atenția s-a mutat către datele din SUA.
A fost publicat PIB-ul SUA. Cu o zi înainte, după decizia Fed de a păstra ratele neschimbate, președintele Fed, Kevin Warsh, a spus că se așteaptă la o creștere de peste 3% în trimestrul al treilea. Piața a inclus rapid acest scenariu în prețuri, iar cifra efectivă a fost de 3,4%, față de prognoza de 3,2% și 2,2% în T2. Nu a existat o reacție deosebită a pieței la această valoare, deoarece principalul accent a fost pus pe indicele personal-consumption-expenditures. Pentru ritmul anual se anticipa o creștere de la 3,4% la 3,6%, iar pentru valoarea lunară din septembrie de la 0,3% la 0,5% — și exact așa a fost. Datele au corespuns în totalitate așteptărilor și i-au liniștit pe cei care se temeau că Fed a greșit neînăsprind politica miercuri și ar fi trebuit să fie mai agresivă. Nu s-a înregistrat o creștere bruscă a presiunilor asupra prețurilor, deși petrolul rămâne la maximele anuale și nu dă semne de retragere, întrucât situația din Orientul Mijlociu rămâne nerezolvată.
Acum să ne îndreptăm atenția către calendarul economic, unde avem numeroase evenimente astăzi, în special în Europa. Franța va publica PIB-ul, cu o prognoză de +0,1% — destul de dezamăgitoare — și, de asemenea, IPC, cu o prognoză lunară de +0,2% după o scădere în luna precedentă. Pentru PIB-ul Germaniei se estimează +0,1% după +0,3%, ceea ce este, de asemenea, slab. Pentru PIB-ul Zonei Euro din T3 se anticipează +0,2% după +0,6% în T2 și +1,1% în ritm anual. Este foarte puțin pentru economia europeană, iar valori sub așteptări ar putea pune presiune asupra euro, deși, după datele din SUA, acesta s-a menținut relativ bine. Este așteptată și publicarea inflației din Germania, iar ritmul de creștere este prognozat mai modest decât în luna anterioară — lucru care ar putea, de asemenea, să descurajeze traderii să cumpere euro.
În ceea ce privește SUA, astăzi este programată doar publicarea indicelui Chicago PMI — consensul este de 55,8, un nivel destul de ridicat, dar în scădere față de 58,8 luna trecută, astfel încât o scădere ar putea apăsa asupra dolarului. Îl vom auzi, de asemenea, pe membrul ECB Philip Lane, care ar putea spune câteva cuvinte despre plecarea lui Lagarde și posibilii succesori. Însă nici această plecare, așteptată de mult timp, nu a șocat piețele ieri; euro s-a tranzacționat în principal în funcție de date, iar atenția va rămâne concentrată pe date și astăzi.
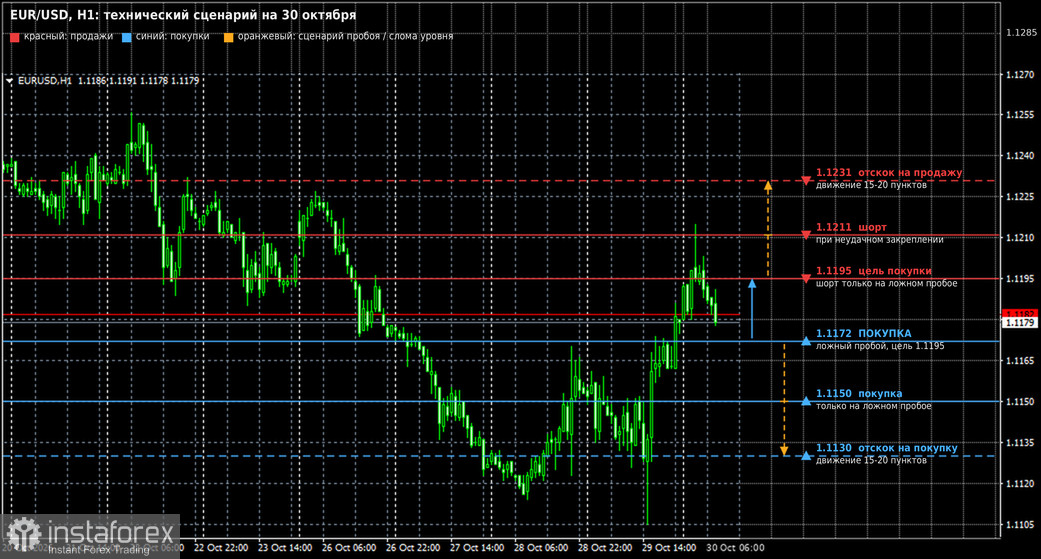 EUR/USD: pentru cumpărări marchez 1,1136 – o străpungere falsă; ar exista un motiv de corecție până la 1,1158. O închidere peste această zonă și un discurs ferm din partea lui Lagarde ar oferi euro-ului șansa să urce spre aproximativ 1,1176; o străpungere peste acest nivel ar deschide drumul către 1,1195, unde se pot marca profiturile și se poate urmări vânzarea corecțiilor pentru 15–20 de pips. Ia în calcul poziții short de la 1,1158 și 1,1176 în caz de eșec al păstrării acestor niveluri, cu ținta evidentă a urșilor la 1,1136.
Dacă prețul străpunge și se menține sub acest nivel, tranzacționarea se va muta sub el, iar date puternice din SUA combinate cu un BCE precaut ar împinge perechea către 1,1115. O străpungere a acestei zone ar duce euro în jos spre ~1,1082, unde voi căuta cumpărări pe o corecție de 20–25 de pips. Pozițiile long sunt luate în calcul de la 1,1115 sau 1,1136 în caz de străpungeri false.
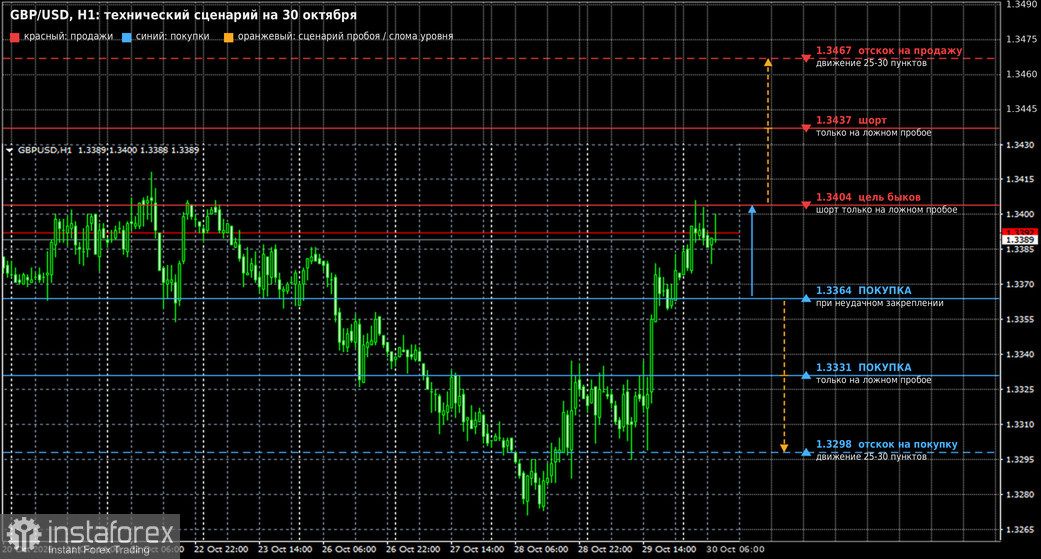
GBP/USD: scăderea săptămânală a fost complet recuperată, iar ținta imediată pentru tauri este 1,3404. O străpungere și închidere peste această zonă ar deschide calea unei mișcări către 1,3437, cu o țintă mai îndepărtată la 1,3467, unde plănuiesc să vând pe o corecție în sus pentru 25–30 de pips. Vânzările de la maximul de săptămâna trecută, la 1,3404, sunt justificate doar în cazul unor străpungeri eșuate (ca în sesiunea asiatică) sau al unei străpungeri eșuate a nivelului 1,3437. Piața rămâne în continuare cu șanse bune de a-și menține tendința ascendentă. Dacă urșii își intensifică presiunea, sunt posibile tranzacții de tip „buy the dip” la 1,3364 în cazul unei mențineri eșuate sau la o străpungere falsă a nivelului 1,3331. Dacă situația se deteriorează și mai mult, aș cumpăra la o corecție în sus de la 1,3298, vizând 25–30 de pips.
Cred că principalul test pentru euro în ultima zi din octombrie va fi PIB-ul zonei euro. Consider foarte posibil ca datele slabe pentru Franța și Germania să cântărească mai greu decât comentariile cu tentă „hawkish” ale lui Lagarde, mai ales dacă inflația din Germania va dezamăgi. Perspectivele pentru liră sunt mai calme; în lipsa unor surprize neplăcute în datele din Marea Britanie, poziționarea „bullish” s-ar putea menține.


