


L’or a de nouveau reculé de 0,6 % à 4 132 $ l’once, effaçant le gain d’hier. L’argent a baissé de 0,8 % à 60,85 $, et le platine ainsi que le palladium se sont également affaiblis. Le facteur déclencheur, comme précédemment, a été le pétrole, qui a grimpé après que l’Iran a intensifié ses attaques contre des tankers dans le détroit d’Ormuz.
Le lien est simple. Un pétrole cher alimente l’inflation, et l’inflation oblige les banques centrales à maintenir des taux élevés — et pour l’or, qui ne génère aucun rendement, c’est l’ennemi principal. Les dirigeants des grandes compagnies pétrolières avertissent que les capacités de réserve mondiales permettant d’amortir les effets de la guerre entre les États-Unis et l’Iran, qui en est à son huitième mois, s’épuisent. Depuis le début du conflit fin février, l’or a perdu plus d’un cinquième de sa valeur. Fait notable, même l’escalade au Moyen-Orient n’a pas restauré le rôle de valeur refuge de l’or, car le marché surveille davantage les prix de l’énergie que la peur.
Les rendements n’ont apporté qu’un soutien partiel à l’or. Ils ont reculé par rapport à leurs plus hauts de plusieurs années, et la probabilité d’un relèvement des taux par la Federal Reserve en octobre est tombée à moins d’une sur cinq (contre environ 40 % une semaine plus tôt). Les marchés évaluaient récemment cette probabilité à près d’une sur quatre, de sorte que les anticipations continuent de s’adoucir. Mais les rendements restent élevés, et l’or n’a toujours pas de catalyseur évident pour un retournement durable. Un mauvais rapport sur le commerce extérieur américain a ajouté à la pression : des importations record ont fait grimper le déficit à 105,6 milliards de dollars, et pourtant le dollar ne s’est que très peu affaibli à cette nouvelle.
Les banques centrales constituent le seul véritable soutien pour l’or. Il s’agit d’un facteur de long terme, qui a peu d’impact immédiat sur les prix. L’événement principal aujourd’hui est la publication des minutes de la Fed pour la réunion de septembre — lorsque les taux ont été relevés pour la première fois en trois ans. Elles seront publiées ce soir et montreront l’ampleur des divisions au sein du comité. Un ton accommodant donnerait à l’or une chance de rebondir.
À mon avis, l’or restera enfermé dans un range jusqu’à la publication des minutes ; ensuite, les rendements et le pétrole décideront de la direction. Des minutes au ton restrictif, combinées à une hausse du Brent, rétabliraient la pression sur le métal et le pousseraient vers la zone 4 062–4 047, tandis que des minutes au ton accommodant et des rendements en baisse permettraient à l’or de récupérer une partie de ses pertes. Tant que l’or reste sous les principales moyennes mobiles et que le dollar se maintient près de ses plus hauts annuels, je m’attends à ce que les vendeurs dominent.
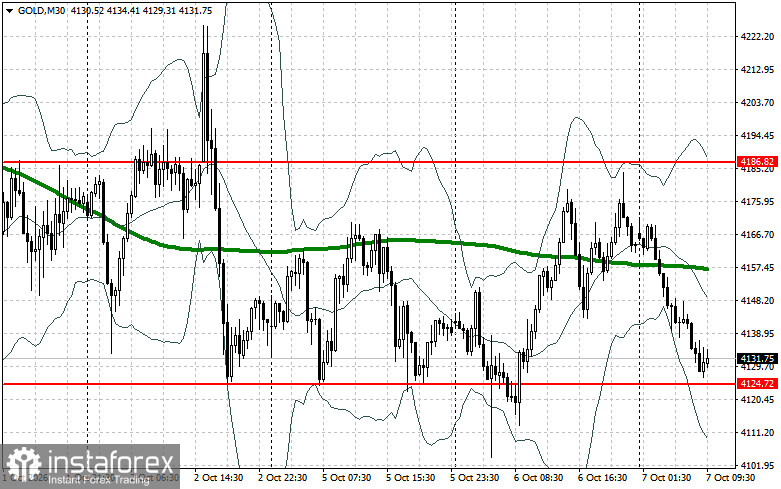
Configuration technique : les acheteurs doivent s’emparer de la résistance proche à 4 186 $ pour viser 4 249 $, au‑delà de laquelle une sortie haussière serait difficile. L’objectif le plus lointain se situe à 4 304 $. À la baisse, les vendeurs tenteront de prendre 4 124 $. S’ils y parviennent, une cassure du range porterait un sérieux coup aux positions haussières et pousserait l’or vers 4 062 $, avec la perspective d’atteindre 4 047 $.


