


Les doutes sur les bénéfices de l’IA, une flambée du pétrole et une tempête sur le marché obligataire — ce n’est pas vraiment le contexte le plus évident pour un nouveau record du S&P 500. Mais si l’on regarde le calendrier politique, le timing commence à prendre sens.
Le marché est partagé entre optimistes et pessimistes, chacun s’accrochant à des données différentes. Les vendeurs mettent en avant la hausse des prix de l’énergie, qui menace d’ancrer une inflation plus élevée et un coût de l’emprunt plus cher. Les acheteurs, eux, s’appuient sur des statistiques montrant une croissance qui reste portée par l’IA.
Dynamique de l’indice des semi‑conducteurs
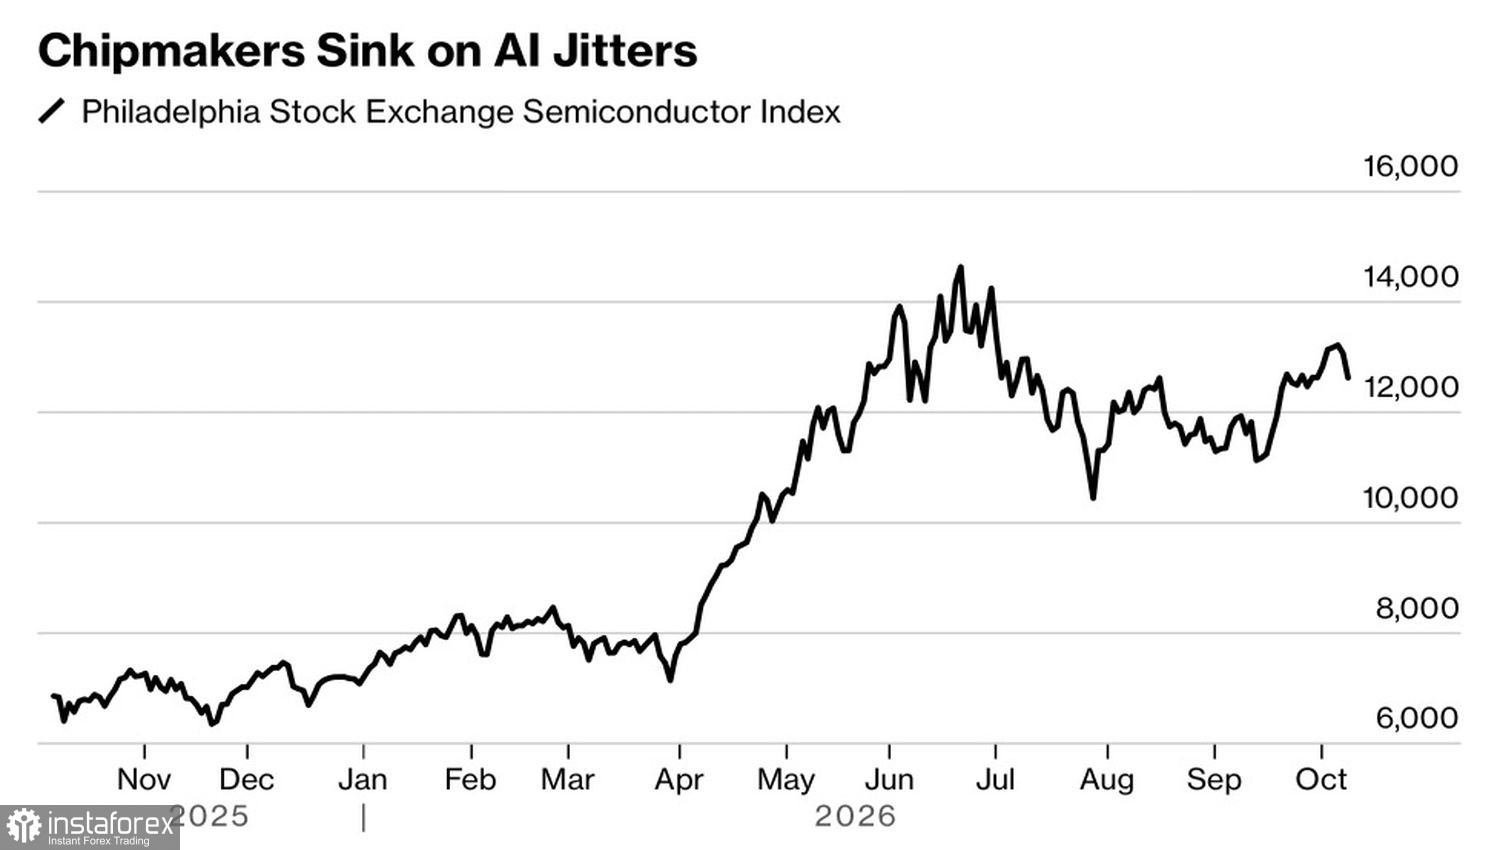
Un facteur négatif pour le S&P 500 a été la vente massive de valeurs liées aux semi-conducteurs après des informations selon lesquelles les revenus annuels du créateur de ChatGPT, OpenAI, pourraient être inférieurs aux estimations précédentes. Les cours du pétrole ont bondi avant de se replier rapidement après que le président américain Donald Trump a déclaré que les États?Unis ne frapperaient pas l’Iran avant les élections de mi?mandat. L’émission d’obligations de long terme a augmenté, tandis que les rendements ont reculé à la faveur d’une forte demande lors d’une adjudication à 30 ans.
Des sources proches du dossier indiquent qu’OpenAI se dirige vers un chiffre d’affaires annuel d’environ 50 milliards de dollars, même si certains médias évoquaient auparavant un montant plus proche de 70 milliards. Une demande insatiable en IA a permis aux valeurs de semi-conducteurs de rebondir depuis leurs plus bas de l’année, mais la volatilité est réapparue à mesure que montaient les craintes que cette vague d’investissements soit financée par un endettement croissant.
Les investisseurs doutent de la capacité à maintenir durablement des dépenses aussi massives dans l’IA alors que le coût de l’emprunt augmente. UBS considère l’investissement dans l’IA comme un facteur de soutien pour le marché, mais la concentration des gains renforce l’intérêt d’un portefeuille diversifié, tandis qu’il reste incertain de savoir comment les bénéfices seront répartis entre les fabricants de puces, les plateformes de cloud et les concepteurs de modèles.
Réaction du marché aux élections
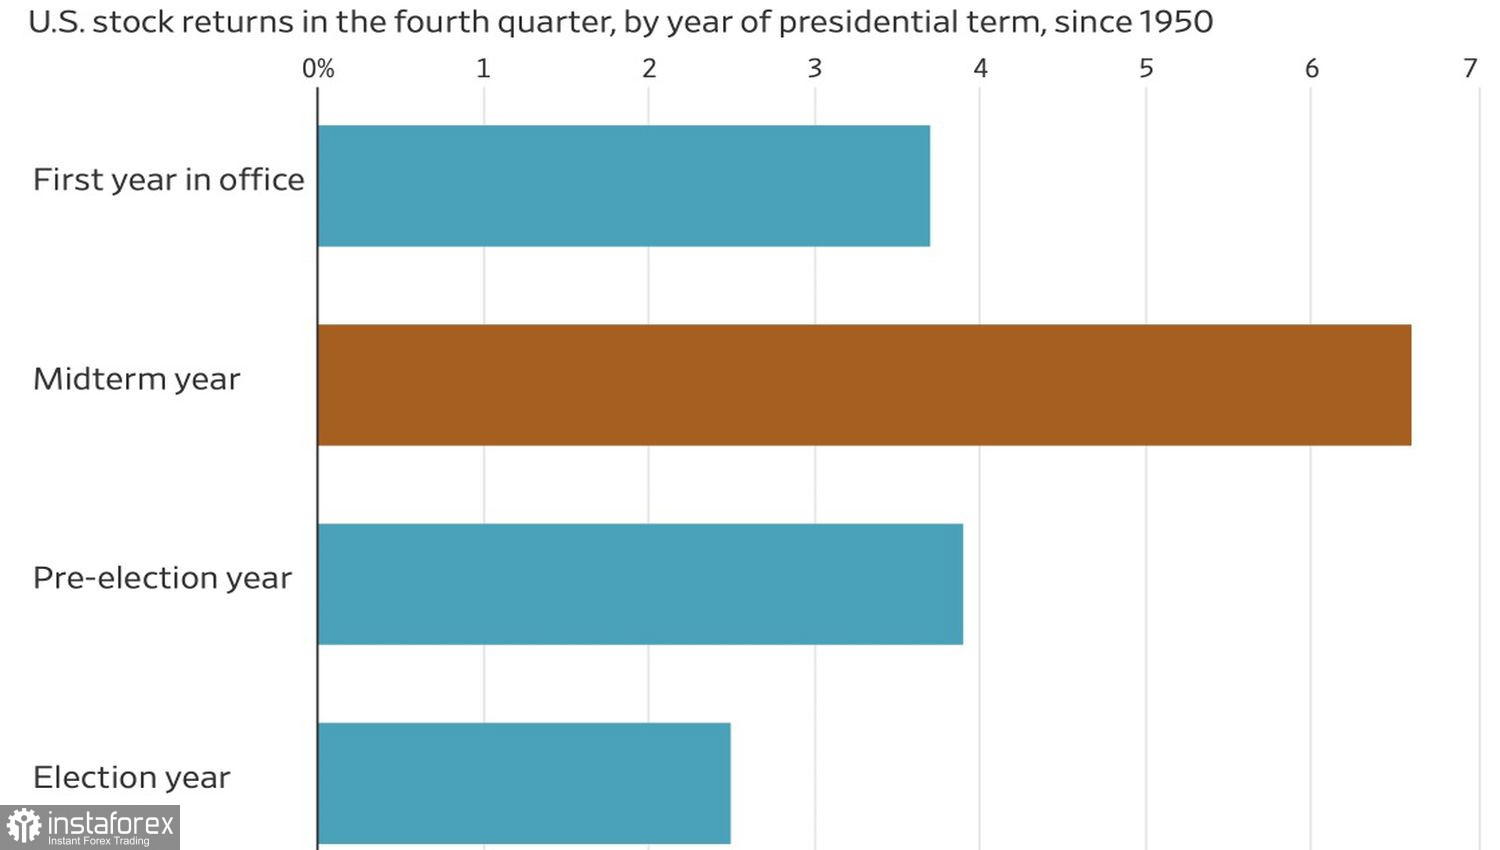
Le calendrier politique apporte un soutien. Historiquement, le quatrième trimestre d’une année de mi-mandat a été l’une des meilleures périodes pour le S&P 500. Depuis 1950, le rendement moyen de l’indice sur ces trimestres correspond à un rythme annualisé d’environ 29 %. Les investisseurs apprécient davantage la certitude politique qu’apporte le calendrier que l’impasse à Washington. Une étude publiée dans le Journal of Financial Economics, couvrant 145 ans, a montré que la prime de risque des actions américaines au cours des cinq mois suivant les élections de mi-mandat était en moyenne presque cinq fois supérieure à son niveau habituel.
Un avertissement sévère vient de Panmure Liberum : le trade lié à l’IA pourrait se défaire dès 2027–2028, lorsque les flux de trésorerie des hyperscalers se tariront comme une rivière en période de sécheresse et que la dette deviendra insoutenable. Leur objectif de 5 000 points pour le S&P 500 à fin 2027, qui implique une baisse de 36 %, constitue la prévision la plus baissière recensée par Bloomberg.
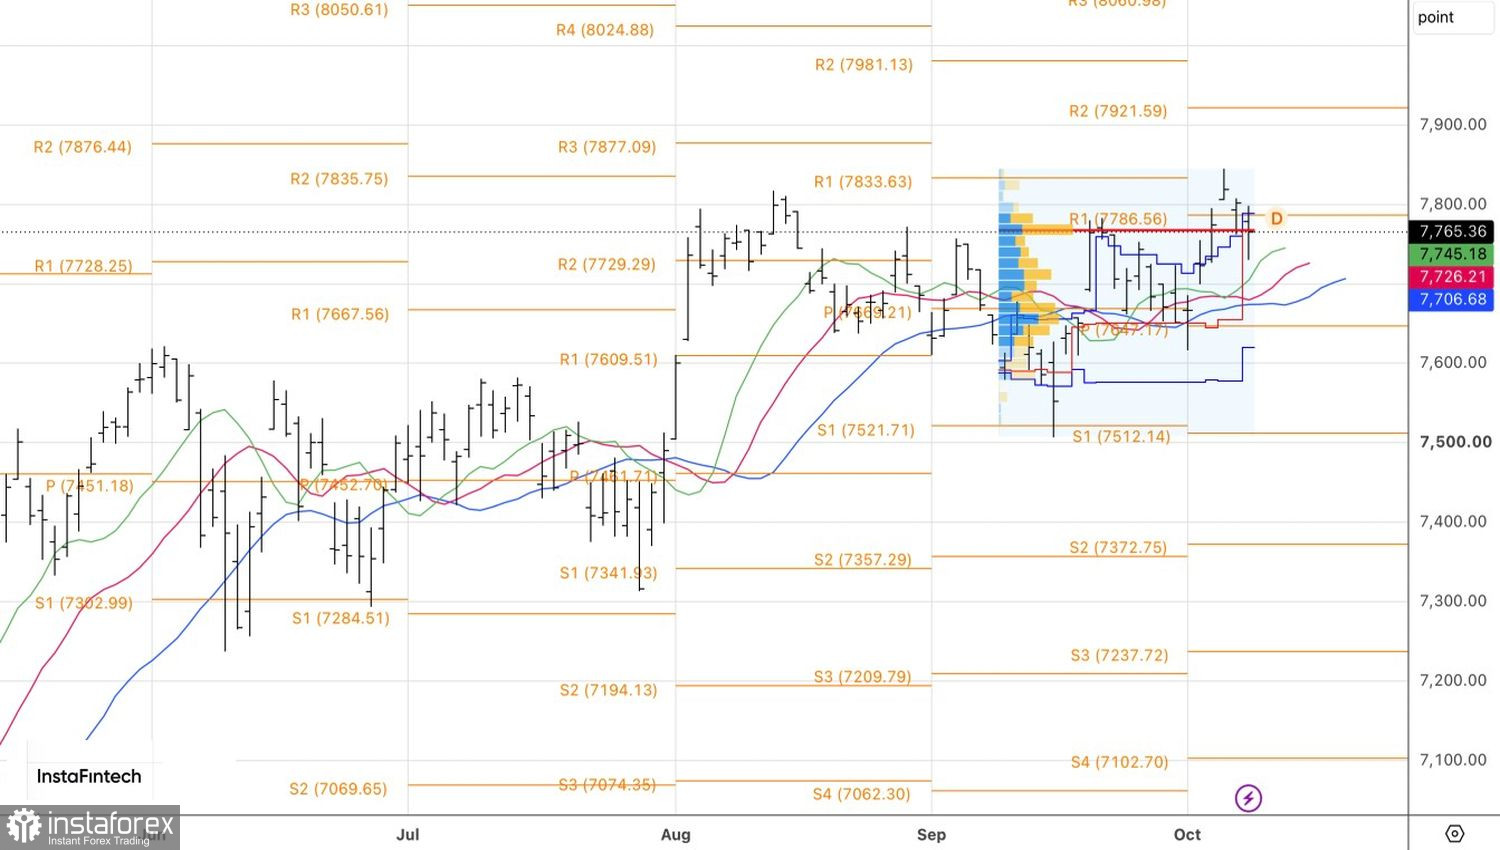
Les vents porteurs saisonniers pousseront-ils le marché plus haut avant qu’une bulle de l’IA n’éclate ?
D’un point de vue technique, le graphique journalier montre qu’une cassure du plus haut du pin bar proche de 8 000 constituerait un signal d’achat pour le S&P 500.


