


















Acheter quand le sang coule. Ou quand les incendies continuent de faire rage dans les rues de Paris. Une vieille maxime inspire les acheteurs de EUR/USD à de nouvelles offensives. Tandis que les adversaires de l’euro attisent la panique, affirmant que la France n’est pas la Grèce qui a déclenché la crise de la dette européenne, les traders reviennent progressivement à des positions longues sur la monnaie régionale. Il n’est pas certain que le diable soit aussi terrible qu’on le dépeint.
La dynamique de la part de la France dans le PIB mondial
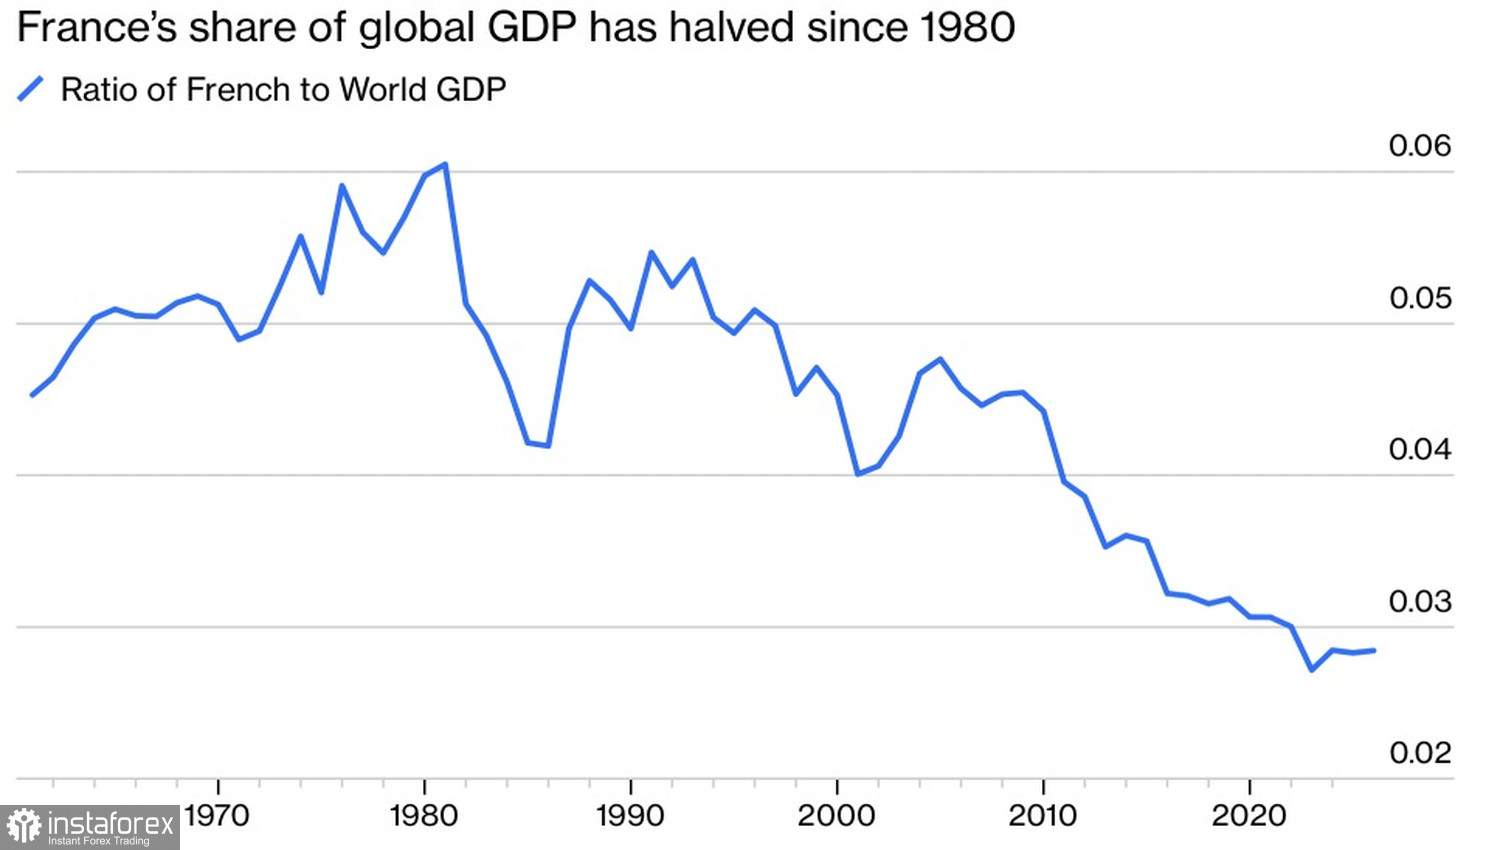
Tout est une affaire de comparaison. Oui, la France est effectivement un acteur plus important que la Grèce. Toutefois, sa part dans le PIB mondial est désormais tombée à moins de 3 %. En 1980, elle dépassait 6 %. Le secrétaire au Trésor américain Scott Bessent semble avoir raison de dire que les marchés ne devraient pas craindre ce qui se passe à Paris.
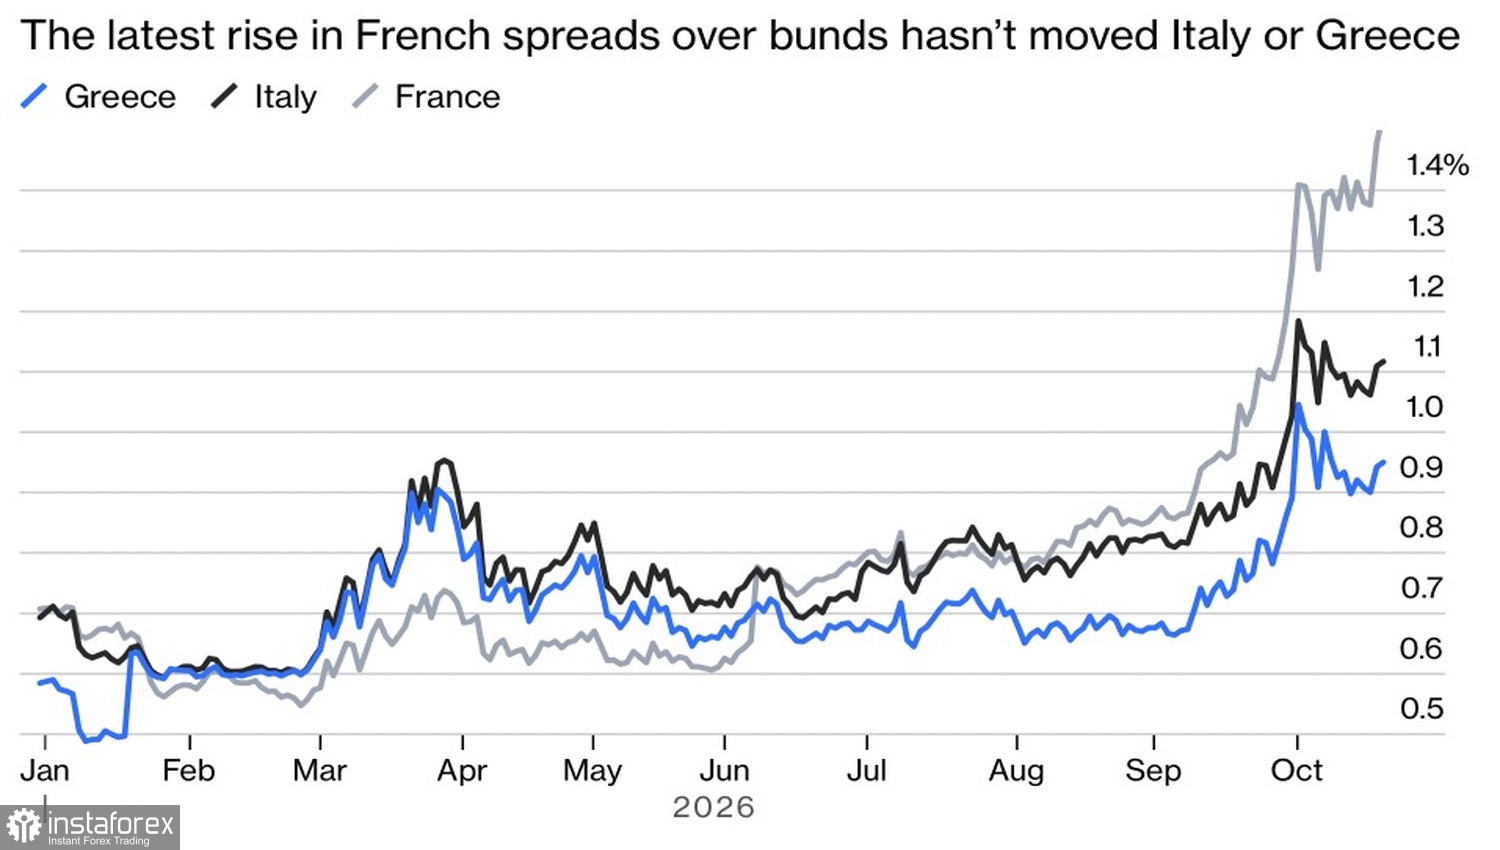
Bien que les rendements français à 10 ans aient atteint 5 % — un niveau jamais vu depuis 2002 — et que l’écart avec les obligations allemandes se soit creusé pour atteindre un plus haut de 15 ans, rien n’indique une contagion au sein de la zone monétaire. Les rendements de la dette italienne ou grecque augmentent beaucoup plus lentement. On n’observe pas les mêmes mouvements de vente qu’à Paris.
Dynamique des rendements obligataires européens
Les différences avec 2012 ne s’arrêtent pas là. À l’époque, les banques européennes avaient essuyé le principal choc, car elles détenaient une large part des obligations souveraines des pays périphériques de la zone euro à leur bilan. Cela avait ébranlé l’ensemble du système et contraint le président de la Banque centrale européenne, Mario Draghi, à déclarer que l’institution ferait tout ce qu’il faudrait pour sauver l’euro. Ce n’est plus le cas aujourd’hui : les actions des autres banques, à l’exception des françaises, ne sont pas massivement vendues. Si l’on ajoute à cela les outils bien plus nombreux dont dispose aujourd’hui la banque centrale pour stabiliser les marchés financiers, la baisse de l’EUR/USD commence à paraître excessive.
Si la crise de la dette européenne ne se répète pas, l’euro commencera à regagner les positions perdues en août-septembre, d’autant plus que la Réserve fédérale a peu de chances de relever ses taux avant décembre. Et la question d’un resserrement de la politique monétaire en 2027 reste ouverte. La raison en est le ralentissement de l’économie américaine. Jusqu’en 2026, l’intelligence artificielle l’a soutenue de deux manières.
Des investissements massifs ont stimulé la croissance du PIB, et le rallye des indices boursiers a dopé la consommation via l’effet de richesse. L’an prochain, la donne pourrait changer. Les dépenses d’investissement et les bénéfices des entreprises vont ralentir, et l’économie suivra. La Fed freinera sur les relèvements du taux des fed funds, ce qui pèsera sur le dollar américain.
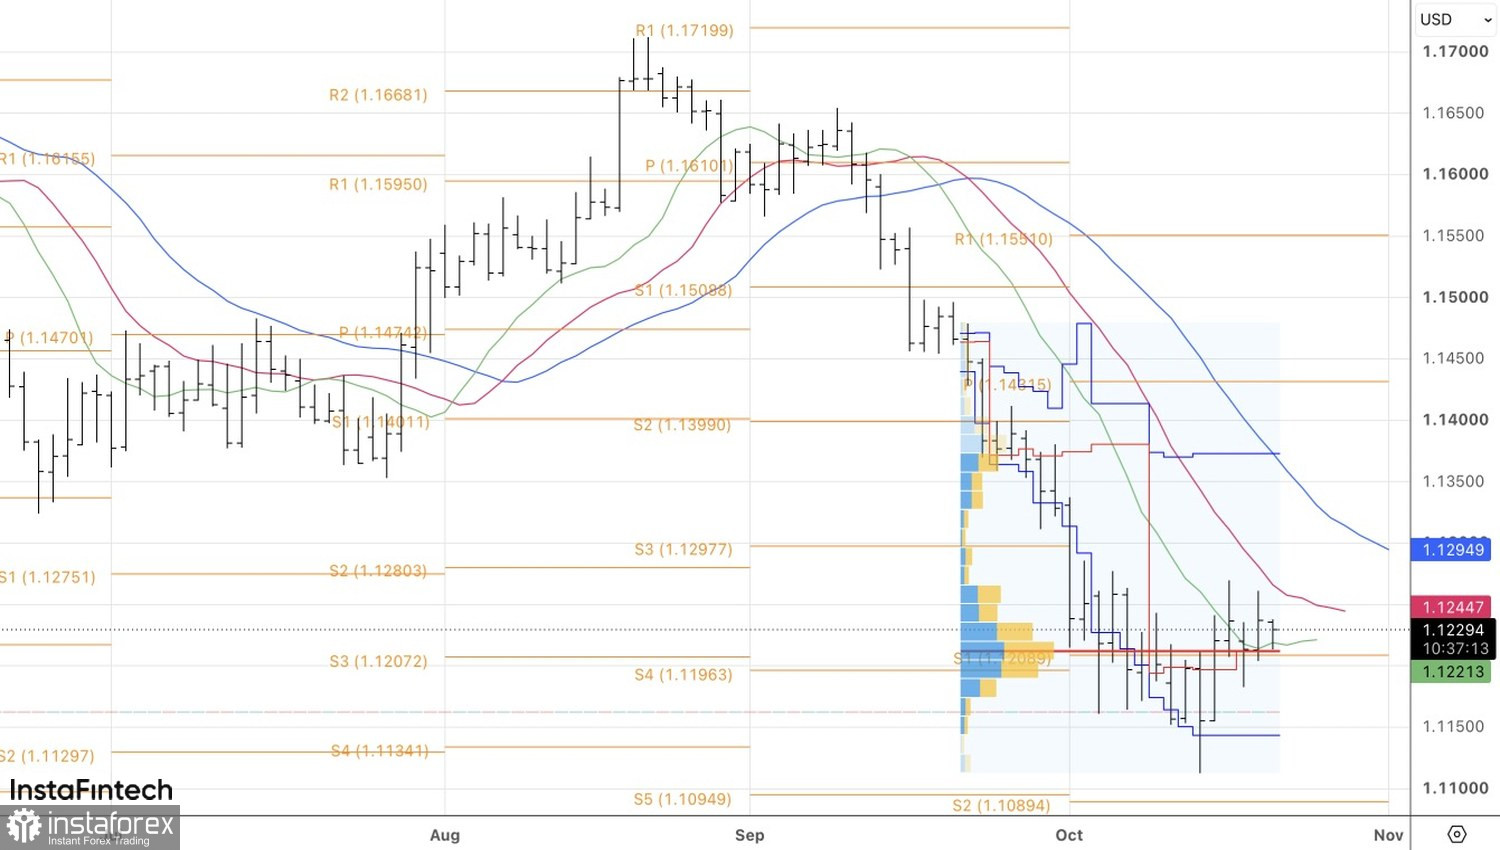
D’un point de vue technique, une inside bar est susceptible de se former sur le graphique journalier de l’EUR/USD. Une cassure au-dessus de son plus haut à 1,1235 permettrait d’ouvrir des positions longues, tandis qu’une chute sous la juste valeur à 1,1215 inciterait à revenir sur des positions vendeuses. Pour poursuivre son mouvement, à la hausse comme à la baisse, l’euro doit sortir de la zone de consolidation 1,1180–1,1260 dollar.


