


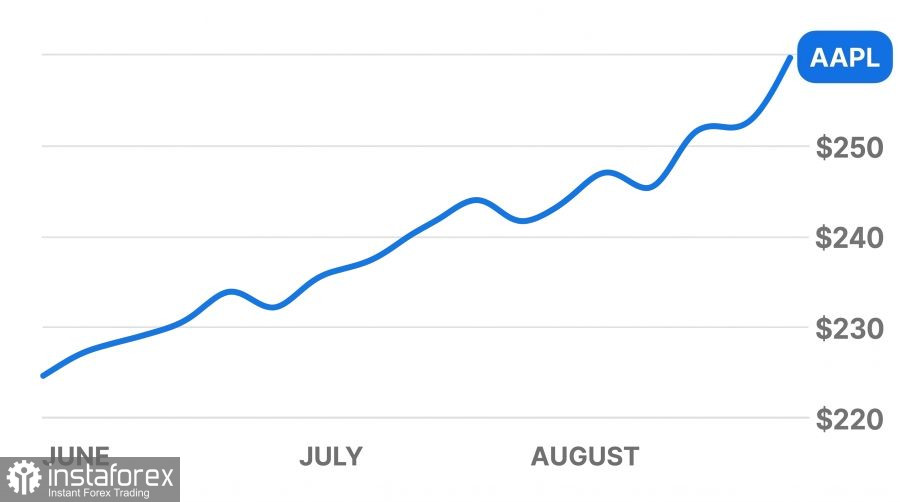
 Apple (AAPL): hiệu suất thị trường, triển vọng mảng server doanh nghiệp và phân tích định giá
Cổ phiếu Apple (NASDAQ: AAPL) kết phiên ở mức 332,41 USD, tăng +0,32%, và tiếp tục nhích lên 333,43 USD trong phiên giao dịch ngoài giờ. Giá cổ phiếu hiện đang giao dịch gần vùng đỉnh lịch sử, cho thấy sự bền bỉ bất chấp làn sóng bán ra ở các “ông lớn” công nghệ khác. CEO mới, John Ternus, đã mở đầu nhiệm kỳ của mình bằng một loạt thông báo lớn, ngay lập tức thu hút sự chú ý của các quỹ đầu tư và nhà đầu tư tổ chức.
Apple đang tự thiết kế dòng server phục vụ khối lượng công việc trí tuệ nhân tạo, được vận hành bởi các bộ xử lý độc quyền M8 Ultra, với kế hoạch ra mắt vào năm 2029. Công ty đang đàm phán với Nvidia để sử dụng hệ thống kết nối tốc độ cao NVLink Fusion. Công nghệ này liên kết bo mạch, chip và phần mềm một cách liền mạch, cho phép các bộ xử lý từ nhiều nhà sản xuất khác nhau trao đổi dữ liệu ở tốc độ tối đa mà không bị suy giảm hiệu suất. Apple dự kiến cung cấp các cấu hình server tích hợp hai và bốn chip M8 Ultra, hướng đến khách hàng doanh nghiệp, nhà phát triển và các cơ quan chính phủ.
Động lực buộc Apple phát triển server nội bộ là tình trạng thiếu hụt nghiêm trọng phần cứng thương mại sẵn có trên thị trường. Quý trước, doanh số Mac đã tăng vọt 29% lên 10,4 tỷ USD. Nhu cầu bất ngờ này đến từ các kỹ sư AI, những người bắt đầu mua Mac Studio và Mac mini số lượng lớn để huấn luyện mô hình số ngay tại văn phòng. Điều này nhanh chóng làm cạn kiệt hàng tồn kho trong kho và cho thấy rõ rằng phần cứng tiêu dùng tiêu chuẩn không thể đáp ứng được các tác vụ chạy server liên tục 24/7.
Tại sự kiện Surprise and Shine, công ty đã ra mắt chiếc smartphone gập đầu tiên – iPhone Duo – với giá khởi điểm 1.999 USD, cùng dòng iPhone 18 Pro. Các thiết bị mới chạy iOS 27 với trợ lý giọng nói Siri được nâng cấp. Điện thoại xử lý các tác vụ AI cơ bản trực tiếp trên chip xử lý trong máy, còn các tính toán phức tạp hơn sẽ được chuyển qua internet đến hệ thống server bảo mật của công ty.
Sức ép pháp lý đối với công ty đã giảm bớt. Startup xAI đã hoàn toàn rút đơn kiện chống độc quyền nhắm vào Apple, chuyển trọng tâm pháp lý sang duy nhất OpenAI. Trong khi đó, Apple TV giành số lượng giải Emmy kỷ lục và vẫn giữ được lượng thuê bao dù vừa tăng giá gói dịch vụ. Trong bối cảnh này, công ty đầu tư Arete Research đã nâng giá mục tiêu cho cổ phiếu Apple lên 360 USD, còn HSBC duy trì khuyến nghị “mua” với giá mục tiêu 366 USD/cổ phiếu.
Những lực cản chính: 5 yếu tố rủi ro thị trường đối với cổ phiếu Apple (AAPL)
Bất chấp việc tung ra sản phẩm mới và kế hoạch server, Apple vẫn chịu áp lực từ 5 yếu tố thị trường sau:
• Lãi suất và lợi suất trái phiếu kho bạc tăng cao Cục Dự trữ Liên bang Mỹ (Fed) đã nâng lãi suất điều hành thêm 0,25 điểm phần trăm lên vùng mục tiêu 3,75%–4,00%. Lợi suất trái phiếu chính phủ Mỹ kỳ hạn 10 năm đã vượt mốc 5% lần đầu tiên kể từ năm 2007. Khi trái phiếu chính phủ rủi ro thấp lại mang đến lợi suất đảm bảo hấp dẫn, các quỹ lớn thường rút vốn khỏi thị trường cổ phiếu, làm suy giảm khẩu vị rủi ro đối với nhóm cổ phiếu công nghệ có định giá cao. • Định giá thị trường ở mức cao So sánh giá cổ phiếu Apple với lợi nhuận ròng cho thấy nhà đầu tư đang trả mức hơn 36 lần lợi nhuận hằng năm tại mặt bằng hiện tại, với dự phóng tương lai lên tới 38 lần. Với các nhà sản xuất phần cứng, bội số trung bình thường thấp hơn nhiều. Định giá cao như vậy gần như không để lại “biên an toàn”: nếu lợi nhuận hàng quý chỉ hơi hụt so với kỳ vọng, nhà đầu tư có thể nhanh chóng bán tháo cổ phiếu. • Chi phí linh kiện bộ nhớ tăng và biên lợi nhuận bị co hẹp Mức giá khởi điểm 1.999 USD của iPhone Duo màn gập thấp hơn kỳ vọng của thị trường. Mức giá dễ tiếp cận hơn có thể giúp tăng sản lượng bán, nhưng lại bào mòn biên lợi nhuận gộp – phần doanh thu còn lại sau khi trừ chi phí linh kiện và lắp ráp. Các nhà phân tích tại BofA Securities đã hạ dự báo lợi nhuận trên mỗi cổ phiếu (EPS) năm 2027 của Apple từ 10,32 USD xuống 9,98 USD và cắt giảm giá mục tiêu từ 380 USD xuống 370 USD, chủ yếu do chi phí sản xuất tăng. • Nút thắt nguồn cung linh kiện và thiếu hụt chip Công ty nghiên cứu Lynx Equity đã hạ bậc xếp hạng cổ phiếu Apple, đặt giá mục tiêu 250 USD/cổ phiếu. Nguyên nhân chính được nêu ra là tình trạng thiếu hụt bộ nhớ băng thông cao và các module lưu trữ flash. Việc tháo gỡ các nút thắt trong chuỗi cung ứng này sẽ cần ít nhất một năm làm việc của đội ngũ John Ternus, kéo theo rủi ro thiếu hàng trước mùa cao điểm cuối năm. Jefferies cũng duy trì quan điểm thận trọng với giá mục tiêu 263,66 USD, nhấn mạnh thêm áp lực về giá bán. • Tín hiệu nhu cầu trái chiều đối với dòng iPhone 18 Theo dữ liệu theo dõi đơn đặt trước ban đầu của JPMorgan, thời gian giao hàng dự kiến cho các mẫu iPhone 18 mới ngắn hơn so với dòng iPhone 17 cùng kỳ năm ngoái. Thời gian chờ giao hàng ngắn có thể là dấu hiệu của sự quan tâm ban đầu yếu hơn đối với các mẫu cơ bản, dù các nhà phân tích khác lại ghi nhận nhu cầu mạnh với các phiên bản Pro cao cấp.Triển vọng giá cổ phiếu Apple: Dự báo kỹ thuật và cơ bản
Quan điểm của chúng tôi về cổ phiếu Apple vẫn thận trọng hơn so với các dự báo trên Wall Street đang kỳ vọng một nhịp tăng lên vùng 365–370 USD/cổ phiếu.
Trong suốt tháng 9 và 10 năm 2026, đà tăng giá nhiều khả năng sẽ tạm dừng, nhường chỗ cho giai đoạn đi ngang trong biên độ hẹp. Cổ phiếu đã tăng mạnh trong thời gian ngắn và chạm vùng kháng cự tại 336,18 USD. Khi khối lượng giao dịch có dấu hiệu suy yếu, bất kỳ nỗ lực bứt phá rõ rệt nào trên ngưỡng này đều có rủi ro trở thành “bứt phá giả”, sau đó là nhịp điều chỉnh nhanh. Nếu giá xuyên thủng vùng hỗ trợ quan trọng tại 325 USD, làn sóng bán ra có thể kéo cổ phiếu lùi về vùng 310–318 USD.
Tâm lý quanh sáng kiến server M8 Ultra hiện vẫn chủ yếu được dẫn dắt bởi sự kỳ vọng. Các hệ thống server doanh nghiệp hoàn chỉnh sẽ không tới tay khách hàng trước năm 2029, đồng nghĩa chúng chưa thể mang lại doanh thu đáng kể trong năm tài chính hiện tại hoặc sắp tới. Nhà đầu tư vẫn phải định giá doanh nghiệp dựa trên mảng bán smartphone và PC thực tế, nơi chi phí linh kiện bộ nhớ tăng cao vẫn tiếp tục gây áp lực lên lợi nhuận ròng.
Đến cuối năm 2026, giá cổ phiếu được kỳ vọng sẽ ổn định trong vùng 330–345 USD. Doanh số iPhone Duo màn gập có thể hỗ trợ doanh thu tổng, và vị thế “tài sản trú ẩn an toàn” của Apple sẽ giúp cổ phiếu tránh được các nhịp giảm sâu. Tuy nhiên, lợi suất 5% trên trái phiếu chính phủ Mỹ và bội số P/E vốn đã căng sẽ cản trở việc duy trì một đợt bứt phá bền vững lên trên 350 USD. Việc mua vào tại vùng đỉnh hiện tại đi kèm rủi ro cao; chờ đợi số liệu đơn đặt trước và doanh số mùa thu được kiểm chứng sẽ mang lại điểm vào lệnh có cơ sở hơn.


