


Ước tính cuối cùng về GDP của Vương quốc Anh trong quý 2 đã được điều chỉnh tăng mạnh so với số liệu sơ bộ — tăng trưởng theo quý được nâng lên 0,5% và theo năm lên 1,4%. Tuy nhiên, bức tranh trong quý 3 kém tích cực hơn: PMI tổng hợp giảm từ 52,5 xuống 51,7, mức thấp nhất trong ba tháng; PMI dịch vụ cũng giảm từ 52,5 xuống 51,7; đơn hàng mới suy giảm lần đầu tiên trong ba tháng; và doanh số xuất khẩu đang giảm với tốc độ còn nhanh hơn.
Đồng thời, lạm phát tăng lên 3,1% trong tháng 8, và dự báo riêng của Bank of England cho thấy lạm phát tổng thể có thể vượt 4% vào đầu năm sau. Đà tăng này gần như hoàn toàn do năng lượng: Brent đang giữ ở mức gần 100 USD, và giá khí đốt bán buôn tại Anh vào đầu tháng 9 đã vượt 188 penny/therm — mức cao nhất kể từ cuối năm 2022 và hơn gấp đôi so với đầu năm đến nay.
Kết hợp giữa cú sốc từ bên ngoài với tình trạng yếu kém trong nước đặt Bank of England vào vị thế khó xử. Tại hội nghị Nomura ở London, Catherine Mann phát biểu rõ ràng: Bank of England “sẽ phải tăng lãi suất vào một thời điểm nào đó” — không chỉ để phản ứng với các số liệu lạm phát hiện tại mà còn để “bảo vệ uy tín” của mình, tức là tránh việc kỳ vọng lạm phát bị mất neo do thị trường nhìn nhận cơ quan quản lý thiếu quyết đoán.
Giới giao dịch hiện định giá hoàn toàn khả năng ít nhất một lần tăng lãi suất trước cuối năm và ước tính xác suất cho lần tăng thứ hai vào khoảng 50%. Vấn đề là các chỉ số PMI cho thấy tăng trưởng đang tiến gần về 0 — S&P Global ước tính tăng trưởng GDP theo quý chỉ khoảng 0,1%. Điều này làm dấy lên nguy cơ đình lạm: tăng lãi suất sẽ bóp nghẹt nhu cầu vốn đã yếu, trong khi không tăng lại có nguy cơ khiến lạm phát bị ghim quanh mức 4%.
Nhu cầu thực tế đang suy giảm rõ rệt. British Retail Consortium ghi nhận kỳ vọng của người tiêu dùng về triển vọng kinh tế trong ba tháng tới giảm từ –28 trong tháng 8 xuống –34 trong tháng 9, còn kỳ vọng về tài chính cá nhân giảm từ –9 xuống –15. Chỉ số theo dõi doanh số bán lẻ trên phố lớn của BDO thậm chí còn ảm đạm hơn: trong tháng 9, tổng doanh số bán lẻ tùy ý giảm 0,3% so với cùng kỳ — tháng 9 yếu nhất kể từ năm 2019 nếu loại trừ các năm đại dịch — và doanh số trực tuyến giảm 1,1%, mức tệ nhất từng được ghi nhận. Dữ liệu từ CBI cho thấy các nhà bán lẻ đang cắt giảm đơn đặt hàng với tốc độ nhanh nhất kể từ khi chuỗi số liệu này bắt đầu năm 1983.
Vị thế bán ròng đối với GBP trong tuần báo cáo đã tăng lên -7,62 tỷ bảng; mức giá hợp lý hàm ý đang dịch chuyển xuống thấp hơn, chưa có dấu hiệu đảo chiều.
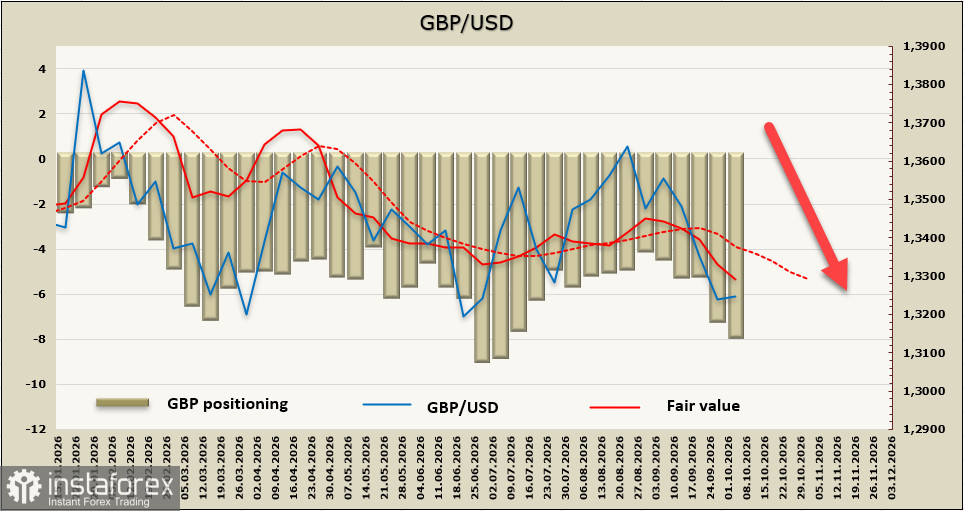
Một tuần trước, chúng tôi đã dự kiến đà giảm hướng về mức 1,3139 — mục tiêu đó vẫn còn hiệu lực. Sau cú sụt mạnh, đồng bảng đang trong giai đoạn tích lũy, và chúng tôi kỳ vọng xu hướng giảm sẽ tiếp diễn sau khi giai đoạn tích lũy kết thúc. Vùng kháng cự nằm tại 1,3295–1,3310, là phần đỉnh của biên độ tích lũy; khả năng có một nhịp tăng bền vững vượt hẳn lên trên vùng này là thấp.


