


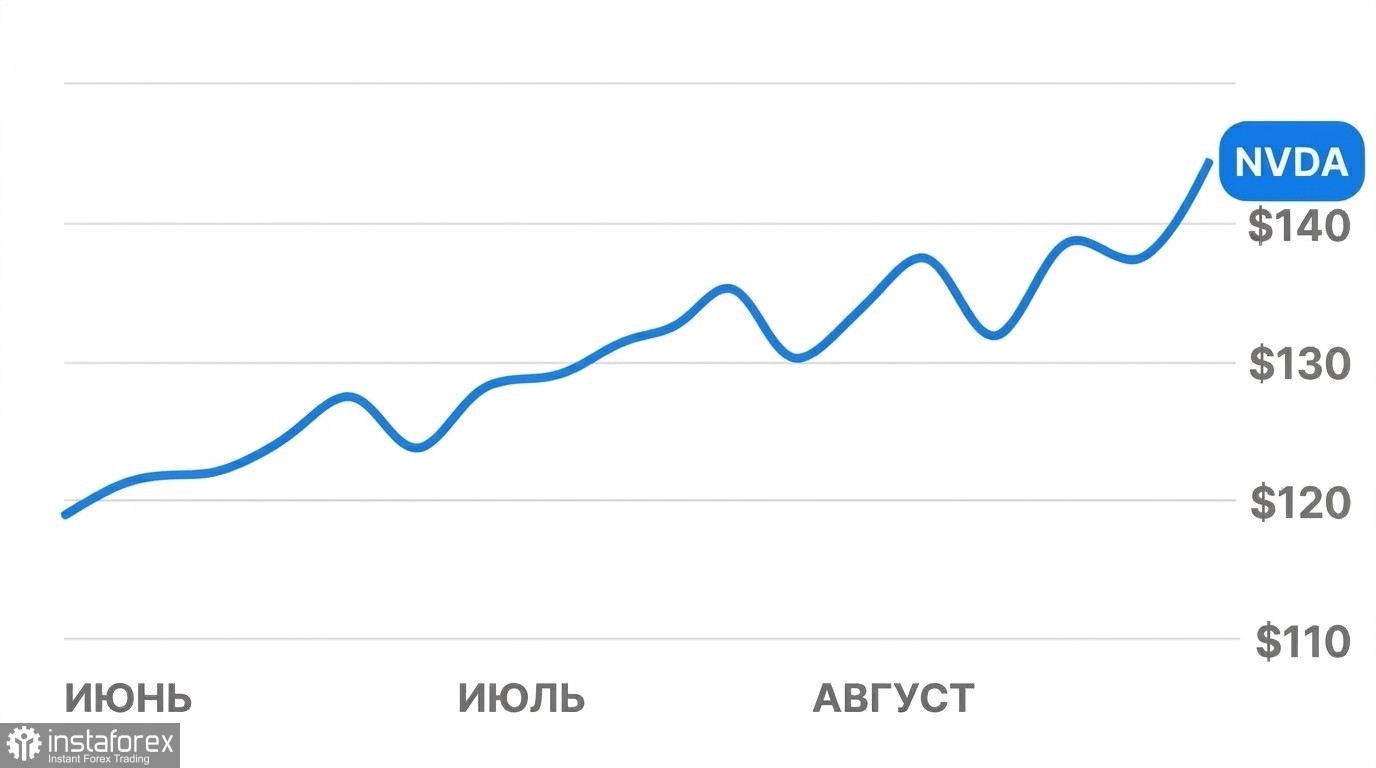
Cổ phiếu Nvidia kết thúc phiên giao dịch chính thức ở mức 239,24 USD, tăng 0,14% trong ngày, và được giao dịch ở mức 239,99 USD trong phiên ngoài giờ. Trong phiên, cổ phiếu chạm mức cao nhất mọi thời đại là 243,37 USD. Vốn hóa thị trường của công ty tăng lên gần 5,76 nghìn tỷ USD. Cổ phiếu vẫn duy trì ở vùng đỉnh lịch sử nhờ các đơn đặt hàng ổn định đối với phần cứng tính toán từ các tập đoàn công nghệ toàn cầu.
Phân tích động thái cổ phiếu Nvidia (NVDA) trong bối cảnh chương trình mua lại cổ phiếu và các yếu tố kinh tế vĩ mô
Hội đồng quản trị đã phê duyệt mức tăng kỷ lục 150 tỷ USD cho chương trình mua lại cổ phiếu. Theo chương trình này, công ty mua lại cổ phiếu của chính mình trên thị trường mở, làm giảm lượng cổ phiếu lưu hành tự do, từ đó làm tăng lợi nhuận trên mỗi cổ phiếu còn lại. Tổng hạn mức mua lại chưa sử dụng tăng lên 235 tỷ USD, có hiệu lực đến hết năm tài chính 2028. Động thái này là tín hiệu rõ ràng gửi đến thị trường về niềm tin của ban lãnh đạo vào khả năng tạo dòng tiền tự do dài hạn.
Ngân hàng đầu tư Morgan Stanley một lần nữa lựa chọn Nvidia là cổ phiếu ưa thích hàng đầu trong ngành bán dẫn và giữ nguyên giá mục tiêu 300 USD. Ngân hàng nhấn mạnh mức định giá hấp dẫn: giá cổ phiếu hiện tại tương đương khoảng 15 lần lợi nhuận dự phóng của công ty cho năm tài chính 2028. Đồng thuận của giới phân tích Wall Street cho thấy giá mục tiêu bình quân là 321,89 USD. BNP Paribas nâng mục tiêu lên 345 USD, Cantor Fitzgerald dự báo 350 USD, Melius Research kỳ vọng tăng lên 420 USD, và Evercore đặt mục tiêu 465 USD.
Nhu cầu về năng lực tính toán đang tăng vượt ra ngoài phạm vi các trung tâm dữ liệu đám mây truyền thống. Tập đoàn hàng không vũ trụ SpaceX đã bắt đầu tìm kiếm 40 tỷ USD vốn thông qua chương trình đầu tư Apollo cụ thể để mua chip Nvidia. Startup xAI của Elon Musk có kế hoạch mở rộng cụm tính toán Colossus 2 lên 1,2 triệu bộ xử lý GB200 và GB300 vào cuối năm. Anthropic đã ký các hợp đồng dài hạn để thuê hạ tầng tính toán dựa trên Nvidia trị giá 84,5 tỷ USD.
Các nhà cung cấp linh kiện ghi nhận tăng trưởng đơn hàng bền vững. Nhà sản xuất điện tử Foxconn công bố doanh thu theo tháng cao kỷ lục nhờ lắp ráp các máy chủ AI. Theo Hiệp hội Công nghiệp Bán dẫn (Semiconductor Industry Association), doanh số chip toàn cầu trong tháng 8 đã tăng 144% so với cùng kỳ năm trước. AM Intelligence đã đặt mua 20.000 chip Vera Rubin thế hệ tiếp theo để xây dựng các trung tâm tính toán tại Malaysia và Ấn Độ. Kiến trúc mới này giúp tăng tốc độ phản hồi của mạng nơ-ron lên gấp 25 lần so với dòng Blackwell trước đó.
Các quỹ đầu tư lớn tiếp tục gia tăng vị thế ở nhà sản xuất chip này. Robinhood Asset Management nâng tỷ trọng nắm giữ Nvidia thêm 71,6%, bổ sung 108.138 cổ phiếu. Tỷ lệ sở hữu của khối tổ chức hiện vượt 65% tổng số cổ phiếu đang lưu hành. Đồng thời, công ty đang mở rộng sang lĩnh vực viễn thông, phát triển mô hình ngôn ngữ 30 tỷ tham số Nemotron 3 nhằm tối ưu hóa mạng lưới cho các nhà khai thác như SoftBank và AT&T.
Các yếu tố gây sức ép chính
Có năm lực cản chủ đạo có thể gây áp lực lên giá cổ phiếu Nvidia và làm chậm đà tăng trưởng vốn hóa:
Bán ra của người nội bộ ở vùng giá đỉnh
Trong 90 ngày qua, các lãnh đạo và thành viên hội đồng quản trị đã bán 1,76 triệu cổ phiếu với tổng giá trị 399,5 triệu USD. CFO Colette Kress bán lượng cổ phiếu trị giá 7,6 triệu USD, còn giám đốc Mark Stevens thoái một lượng cổ phần trị giá 144 triệu USD. Việc ban lãnh đạo cấp cao đều đặn chốt lời ở mức giá kỷ lục là tín hiệu thận trọng từ phía lãnh đạo và tạo thêm nguồn cung bán ra trên thị trường.
Lợi suất trái phiếu chính phủ Mỹ ở mức cao nhất 20 năm
Lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm đã tăng lên trên 5,3% trong phiên giao dịch. Khi công cụ phi rủi ro là trái phiếu chính phủ Mỹ mang lại lợi suất cố định trên 5% mỗi năm, các nhà đầu tư lớn thường cắt giảm mua vào cổ phiếu công nghệ đắt đỏ. Chi phí vay mượn cao hơn trong nền kinh tế Mỹ làm hạn chế dòng thanh khoản dư thừa chảy vào các tài sản cổ phiếu rủi ro.
Giá module bộ nhớ tăng và tác động tiêu cực đến biên lợi nhuận ròng
Tình trạng thiếu hụt bộ nhớ băng thông cao chuyên dụng đã đẩy giá linh kiện tăng lên. Chi phí linh kiện tăng buộc Nvidia phải nâng giá máy chủ khoảng 15%, điều này sẽ làm giảm biên lợi nhuận gộp – phần doanh thu còn lại sau chi phí linh kiện và sản xuất trực tiếp – từ mức khoảng 73% trước đây xuống khoảng 71–72% trong quý IV.
Giới hạn hạ tầng trung tâm dữ liệu và các đối thủ nội bộ đang nổi lên
Các dự án xây dựng trung tâm tính toán mới đang đối mặt với những hạn chế về quỹ đất và công suất điện dư thừa. Có thông tin cho rằng Amazon đang xem xét bán lượng chip trị giá 8 tỷ USD của riêng mình, qua đó giảm phụ thuộc vào các nhà cung cấp bên ngoài. Đồng thời, các nhà phát triển Trung Quốc DeepSeek và Huawei đã thành lập liên minh nhằm tạo ra phần mềm thay thế nền tảng CUDA và thay thế chip Mỹ tại các thị trường châu Á.
Kiện tụng và các mô hình tài trợ khách hàng gián tiếp
Cổ đông của nhà phát triển chip Groq đã khởi kiện liên quan đến thỏa thuận cấp phép trị giá 20 tỷ USD với Nvidia. Các nhà phân tích cảnh báo rủi ro trong các thỏa thuận mà nhà sản xuất chip đầu tư vào startup, sau đó các startup này dùng nguồn vốn đó để mua sản phẩm của chính Nvidia. Rủi ro pháp lý gia tăng còn đến từ cuộc điều tra liên quan đến các chuyến hàng máy chủ bất hợp pháp sang Trung Quốc, sử dụng hợp đồng cho thuê trị giá 300 triệu USD để lách các hạn chế xuất khẩu.
Triển vọng
Dự báo về diễn biến cổ phiếu Nvidia của chúng tôi thận trọng hơn đáng kể so với kỳ vọng của phần lớn giới phân tích Wall Street, những người đang dự báo cổ phiếu sẽ tăng lên vùng 320–465 USD.
Trong giai đoạn từ tháng 10 đến tháng 11 năm 2026, nhiều khả năng cổ phiếu sẽ bước vào pha tích lũy, giao dịch đi ngang trong vùng 230–250 USD mà không có những cú bứt phá mạnh. Chương trình mua lại cổ phiếu 150 tỷ USD được kỳ vọng sẽ ngăn chặn các đợt giảm sâu xuống dưới 225 USD. Tuy nhiên, khoảng 400 triệu USD cổ phiếu do người nội bộ bán ra cùng với lợi suất trái phiếu chính phủ Mỹ duy trì trên 5% nhiều khả năng sẽ khiến cổ phiếu khó tăng mạnh trong ngắn hạn. Thị trường sẽ tạm dừng để đánh giá kết quả quý từ các nhà máy của TSMC tại Đài Loan và quy mô thực tế của chi tiêu vốn từ các “big tech”.
Rào cản chính đối với kịch bản tăng giá bứt phá sẽ là tốc độ triển khai công suất máy chủ mới chậm lại do các giới hạn về hạ tầng điện và làm mát. Lợi ích tài chính từ kiến trúc Feynman đầy hứa hẹn khó có khả năng hiện thực hóa trước năm 2028. Cho đến thời điểm đó, doanh thu của công ty sẽ bị giới hạn bởi năng lực xử lý vật lý của các hệ thống Blackwell hiện tại và mức độ sẵn sàng chấp nhận chi phí tài trợ cao của khách hàng để mua năng lực tính toán.
Đến cuối năm 2026 và bước sang quý I/2027, chúng tôi kỳ vọng giá cổ phiếu Nvidia sẽ tăng nhẹ lên vùng 260–280 USD. Vốn hóa thị trường có thể ổn định quanh mức 6,2–6,5 nghìn tỷ USD. Tăng trưởng doanh thu sẽ được hỗ trợ bởi việc thực hiện các đơn hàng cho SpaceX và xAI, nhưng các mục tiêu giá trong vùng 350–400 USD mà các ngân hàng đầu tư đưa ra khó có khả năng đạt được trong vài quý tới. Nhà đầu tư nên nắm giữ các vị thế hiện tại và tránh mua đuổi ở vùng giá đỉnh, chỉ mở vị thế mới khi giá điều chỉnh giảm về gần vùng hỗ trợ quanh 230 USD.


