


"Ngày mai ông sẽ bị đưa vào tù"
Trong khi Wall Street vẫn đang cố gắng tiêu hóa kết quả bầu cử, Donald Trump công khai mô tả một cuộc đối đầu gay gắt giữa Nhà Trắng, Bộ Tư pháp và lãnh đạo của một tập đoàn công nghệ giấu tên: "Hãy nói lời tạm biệt với vợ và các con, vì sáng mai ông sẽ bị tống vào tù." Theo lời tổng thống Mỹ, một "giám đốc điều hành của một trong những công ty AI lớn" giấu tên đã "làm điều gì đó rất tồi tệ bằng cách sử dụng công nghệ trí tuệ nhân tạo." Tuy nhiên, sau tối hậu thư cứng rắn như vậy, vị lãnh đạo cấp cao này lập tức "thay đổi mọi thứ hoàn toàn" và cuối cùng đã không phải vào tù. Tổng thống Mỹ kiên quyết từ chối nêu tên cụ thể, nhưng tất cả diễn ra trong bối cảnh những diễn biến đang mở ra trong lĩnh vực bán dẫn, ám chỉ một sự lo ngại thực sự trên thị trường.
Nhân vật trung tâm của vụ bê bối gián điệp là người đã dẫn dắt làn sóng bùng nổ bán dẫn trong nhiều năm — CEO của Nvidia, Jensen Huang. Hội đồng quản trị công ty đã khẩn cấp khởi động một cuộc điều tra nội bộ độc lập trong bối cảnh xuất hiện nghi ngờ rằng tình báo Trung Quốc đã thực hiện một chiến dịch gây ảnh hưởng quy mô lớn nhắm vào người đứng đầu công ty. Trọng tâm của câu chuyện là một công dân Singapore, Huang Le, được biết đến trên thị trường công nghệ với cái tên Alice Huang. Năm 2023, cô thành lập một pháp nhân đặt tại Singapore có tên Megaspeed International. Chỉ trong vòng vài năm, startup vô danh trước đó đã đạt được bước thăng tiến chóng mặt:
- công ty giành được quy chế chính thức là đối tác cloud của Nvidia
- trở thành khách hàng doanh nghiệp mua chip lớn nhất của nhà sản xuất chip California tại toàn bộ khu vực Đông Nam Á
- nhập khẩu sản phẩm Nvidia với tổng giá trị hơn 4,6 tỷ USD
Các năng lực này được chuyển đi đâu trong bối cảnh hạn chế xuất khẩu nghiêm ngặt của Mỹ? Hóa ra, sơ đồ hoạt động lại cực kỳ thực dụng: Megaspeed cho Alibaba, gã khổng lồ Trung Quốc, thuê lại trên quy mô lớn các bộ xử lý máy chủ đã mua, cung cấp sức mạnh tính toán cho các mạng nơ-ron Trung Quốc để lách vòng phong tỏa công nghệ do Washington áp đặt. Cơ quan tình báo Mỹ nghi ngờ cô làm việc trực tiếp cho cơ quan tình báo Bắc Kinh với mục tiêu đánh cắp công nghệ tiên tiến của Mỹ và vận động cho việc cung cấp các chip khan hiếm sang Trung Quốc. Jensen Huang công khai thừa nhận chuyện ngoại tình, đưa ra lời xin lỗi chính thức tới vợ và các con, nhưng từ chối từ chức CEO, tuyên bố ông hoàn toàn sẵn sàng hợp tác với cuộc điều tra.
Hội đồng quản trị Nvidia vội vã trấn an nhà đầu tư khi tuyên bố rằng cho tới nay vẫn chưa tìm thấy bằng chứng trực tiếp nào về việc rò rỉ bí mật thương mại hay gây thiệt hại cho an ninh quốc gia Mỹ. Đảng Cộng hòa tại Quốc hội chọn cách tiếp cận cứng rắn: các nghị sĩ yêu cầu Huang báo cáo về cách thức bảo vệ các kiến trúc độc quyền trước hoạt động gián điệp nước ngoài, đồng thời triệu tập người đứng đầu Nvidia tham dự phiên điều trần kín của các ủy ban Hạ viện vào ngày 18/11. Wall Street phản ứng với câu chuyện trinh thám doanh nghiệp này bằng một đợt bán tháo ngay lập tức. Giá cổ phiếu Nvidia trên thị trường phi tập trung đã giảm 3,4% vào ngày 9/11. Giới đầu tư hiểu rất rõ rằng ngay cả khi Jensen Huang không trực tiếp chuyển giao bản thiết kế, thì chỉ riêng thực tế lãnh đạo cao nhất của công ty dễ bị tổn thương trước một tác nhân bên ngoài cũng đã đặt ra rủi ro khổng lồ cho vốn hóa.
Về mặt địa chính trị, hệ quả còn có thể khắc nghiệt hơn:
- Bắc Kinh chính thức kiên quyết bác bỏ cáo buộc theo dõi người đứng đầu Nvidia, gọi tuyên bố của Mỹ là sự bôi nhọ thô thiển và là nỗ lực bôi đen hình ảnh Trung Quốc.
- Vụ bê bối ngoại giao khiến khả năng sắp xếp một cuộc gặp trực tiếp giữa Donald Trump và Tập Cận Bình trở nên bị đặt dấu hỏi nghiêm trọng.
- Thị trường trí tuệ nhân tạo, vốn đã chịu ảnh hưởng bởi chi tiêu phình to của các tập đoàn công nghệ lớn và báo cáo lợi nhuận yếu, lại hứng thêm một cú đòn mạnh. Giờ đây, bên cạnh hoài nghi về khả năng hoàn vốn của các khoản đầu tư vào trung tâm dữ liệu, còn xuất hiện thêm rủi ro trực tiếp từ các cuộc điều tra của Quốc hội, lời đe dọa truy cứu hình sự từ Nhà Trắng và sự đổ vỡ của các kênh phân phối chip đã được định hình tại châu Á.
"Con vịt què" bị vây hãm
Song song đó, thất bại của Đảng Cộng hòa trong cuộc bầu cử giữa nhiệm kỳ đe dọa khiến Donald Trump chỉ còn giữ vị thế một "con vịt què". Nhưng đối với thị trường, đó không phải lý do để an tâm: khi một tổng thống Mỹ đánh mất chỗ dựa trong nước, đường lối đối ngoại của ông ta thường trở nên hỗn loạn và khó lường hơn hẳn. Hiện có hai kịch bản trái ngược trên bàn:
- Nỗ lực phục thù trên mặt trận đối ngoại. Trump sẽ cố bù đắp thất bại thảm hại trong nước bằng một loạt thỏa thuận táo bạo trên trường quốc tế — từ việc vội vã tìm cách chấm dứt chiến tranh với Iran cho tới khởi động lại đàm phán với Moscow và Bắc Kinh.
- Kịch bản tê liệt chính sách đối ngoại. Các chuyên gia của Foreign Affairs cảnh báo về khả năng ngược lại: trong hai năm tới, chủ nhân Nhà Trắng có thể sẽ chủ yếu lo phòng thủ, đối phó với vô số yêu cầu điều trần và điều tra, giống như giai đoạn cuối nhiệm kỳ đầu. Kết quả có thể là việc Washington trên thực tế rút lui khỏi các tiến trình toàn cầu.
Các con số tại Đồi Capitol không cho Đảng Cộng hòa bất kỳ ảo tưởng nào. Kể từ ngày 3/1, Đảng Dân chủ sẽ nắm được đa số áp đảo: ít nhất 250 ghế tại Hạ viện và quyền kiểm soát vững chắc Thượng viện với 54 phiếu. Kế hoạch của Đảng Dân chủ được liệt kê rõ ràng từng điểm:
- khẩn cấp khôi phục phần ngân sách đã cắt giảm cho chương trình Medicaid và trợ cấp bảo hiểm y tế
- đạt được việc hủy bỏ bằng luật các mức thuế nhập khẩu do Trump áp đặt
- buộc Nhà Trắng lập tức chấm dứt chiến dịch quân sự chống Iran
- khởi động các cuộc điều tra quy mô lớn nhắm vào chính quyền vì sử dụng chức vụ tổng thống cho lợi ích cá nhân
- áp đặt lệnh cấm trực tiếp đối với việc các nghị sĩ Quốc hội giao dịch cổ phiếu trên sàn, hạn chế các khoản đóng góp từ lãnh đạo cấp cao của các nhà thầu quốc phòng, và hoàn toàn chặn đứng các đề cử nhân sự chủ chốt của Trump
Tuy nhiên, các chiến lược gia thị trường dày dạn kinh nghiệm khuyên nên nhìn nhận điệu bộ thắng thế của Đảng Dân chủ với sự dè dặt. Đặc biệt bởi vì Đảng Dân chủ không có được đa số 2/3 cần thiết để vượt qua quyền phủ quyết của tổng thống. Cái bẫy lớn nhất đối với đảng chiếm đa số là quá sa đà vào một cuộc chiến tiêu diệt lẫn nhau — các thủ tục luận tội và chất vấn tại Quốc hội — thay vì giải quyết những vấn đề kinh tế cơ bản đã khiến cử tri bỏ phiếu loại Đảng Cộng hòa.
Đồng đô la trong tầm ngắm
Trên thị trường tiền tệ, một cuộc đấu tranh vị thế kinh điển giữa hai lực lượng đối nghịch cũng đang diễn ra. Vào thời điểm hàng hóa và các chỉ số cổ phiếu lao dốc, nhà đầu tư toàn cầu cuống cuồng mua vào đồng đô la Mỹ. Lý do rất đơn giản: trong những lúc hoảng loạn, các tổ chức cấp bách cần thanh khoản bằng đô la để đáp ứng margin call và tái cân bằng danh mục trên quy mô lớn. Nhưng về dài hạn, xung lực phòng thủ này chắc chắn sẽ dần phai nhạt.
Khi cơn hưng phấn quanh trí tuệ nhân tạo lắng xuống, chi tiêu vốn của các tập đoàn công nghệ chậm lại, và kinh tế thực của Mỹ phải đối mặt với hệ quả của tình trạng chia rẽ trong Quốc hội, đồng tiền Mỹ sẽ bắt đầu từng bước đánh mất lợi thế nhiều tháng qua. Phía trước là một giai đoạn định giá lại tài sản kéo dài, nơi năng lượng giá rẻ và vị thế thống trị không thể tranh cãi của đồng bạc xanh sẽ không còn được bảo đảm.
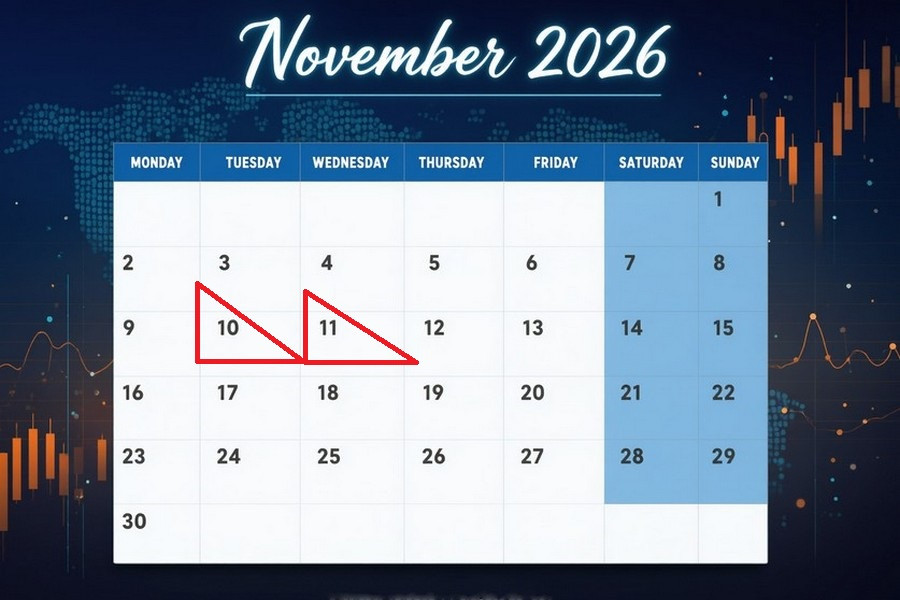
Ngày 10 tháng 11
10/11, 02:30 / Australia / Chỉ số niềm tin người tiêu dùng Westpac tháng 11 (dẫn dắt) / trước: -5,2% / thực tế: -4,7% / dự báo: -2,6% / AUD/USD – tăng Chỉ báo niềm tin người tiêu dùng Westpac tháng 10 ghi nhận mức giảm 4,7%, rơi xuống đáy 6 tháng ở 80,4 điểm và kéo dài đà tiêu cực sang tháng thứ hai liên tiếp. Các hộ gia đình tiếp tục chịu áp lực từ:
- lãi suất vay cao
- giá nhiên liệu vận tải tăng
Đồng thời, các nhà phân tích của ngân hàng nhấn mạnh sự hiện thực hóa các rủi ro gây áp lực lạm phát và làn sóng thanh khoản đổ vào từ sự bùng nổ trung tâm dữ liệu và công nghệ AI, qua đó giữ cho khả năng cơ quan quản lý tiếp tục thắt chặt tiền tệ vẫn hiện hữu. Triển vọng tốc độ suy giảm niềm tin người tiêu dùng chậm lại trong bối cảnh kỳ vọng chính sách cứng rắn hơn sẽ hỗ trợ đồng đô la Australia.
10/11, 02:30 / Nhật Bản / Chi tiêu hộ gia đình tháng 9 / trước: -3,6% / thực tế: -3,1% / dự báo: -3,1% / USD/JPY – biến động mạnh
Tháng 8, chi tiêu tiêu dùng hộ gia đình ở Nhật Bản giảm 3,1%, đánh dấu tháng thứ chín liên tiếp ghi nhận diễn biến tiêu cực dưới tác động của lạm phát dai dẳng. Chế độ chi tiêu tiết kiệm hơn được thể hiện qua mức cắt giảm đáng kể đối với:
- giáo dục (-12,3%)
- quần áo (-8,7%)
- đồ nội thất (-6,3%)
- nhà ở (-5,8%)
Đà sụt giảm cũng lan sang chi phí tiện ích (-5,2%) và chi tiêu giải trí (-4,3%), trong khi chỉ có mảng vận tải và dịch vụ liên lạc ghi nhận cải thiện nhẹ (+0,2%). Việc hoạt động tiêu dùng thu hẹp kéo dài tiếp tục cho thấy sự mong manh của nhu cầu nội địa và hạn chế khả năng Ngân hàng Nhật Bản bình thường hóa lãi suất. Việc các hộ gia đình tiếp tục thận trọng trong chi tiêu sẽ khẳng định điểm yếu trong nền tảng tiêu dùng và kìm hãm tiềm năng tăng giá của đồng yên.
10/11, 03:01 / Anh / Doanh số bán lẻ BRC tháng 10 / trước: 0,5% / thực tế: 1,0% / dự báo: 1,2% / GBP/USD – tăng
Báo cáo tháng 9 của liên minh BRC cho thấy doanh số bán lẻ tại Anh tăng tốc lên 1,0%, vượt kỳ vọng thị trường. Mức tăng được hỗ trợ bởi mức tăng 2,5% ở mảng thực phẩm và nhu cầu mạnh mẽ đối với mỹ phẩm và các sản phẩm chăm sóc sức khỏe. Dữ liệu đi kèm từ Barclays ghi nhận chi tiêu tiêu dùng tăng 2,0%, với động lực then chốt là sự gia tăng mạnh trong chi tiêu cho nhiên liệu diesel (+17,3%). Dù niềm tin tài chính tăng lên 67%, sự bất định quanh ngân sách sắp tới của chính phủ đang buộc một phần ba dân số cắt giảm các khoản mua sắm tùy ý. Việc doanh số dự kiến tiếp tục tăng tốc sẽ cho thấy sức chống chịu của sức mua hộ gia đình và thúc đẩy đồng bảng Anh tăng giá.
10 tháng 11, 03:30 / Australia / Chỉ số niềm tin kinh doanh NAB tháng 10 / trước: -9 điểm / thực tế: -13 điểm / dự báo: -14 điểm / AUD/USD – giảm
Thước đo tâm lý kinh doanh tháng 9 của NAB giảm xuống -13 điểm, tiếp tục nằm trong vùng tiêu cực tháng thứ bảy liên tiếp trong bối cảnh:
- căng thẳng tại Trung Đông và
- biến động trong giá dầu
Diễn biến xấu đi đã ảnh hưởng tới 5 trong 8 ngành, khi giá đầu vào tiếp tục tăng nhanh hơn giá bán, làm co hẹp biên lợi nhuận doanh nghiệp, trong khi chỉ số phụ về việc làm rơi xuống mức thấp nhất trong năm năm. Sự kết hợp giữa mức sử dụng công suất cao với lợi nhuận thấp và nhu cầu tuyển dụng suy yếu làm gia tăng rủi ro nền kinh tế quốc gia giảm tốc mạnh hơn vào cuối năm 2026. Sự suy giảm thêm của mức độ lạc quan trong kinh doanh sẽ làm gia tăng lo ngại suy thoái và tạo áp lực lên đồng đô la Australia.
10 tháng 11, 06:00 / Trung Quốc / Cán cân thương mại tháng 10 / trước: 119,09 tỷ USD / thực tế: 133,53 tỷ USD / dự báo: 125,8 tỷ USD / USD/CNY – tăng, Brent – giảm
Thặng dư thương mại tháng 9 của Trung Quốc nới rộng lên 133,53 tỷ USD, tiến gần mức cao kỷ lục được ghi nhận vào tháng 1 năm 2025. Kim ngạch xuất khẩu tăng vọt 36,3%, đạt kết quả tốt nhất trong bảy tháng nhờ:
- bùng nổ toàn cầu về hạ tầng AI
- nhu cầu mạnh mẽ đối với vi điện tử
Sức ép từ Mỹ và EU về tình trạng dư thừa công suất sản xuất vẫn chưa tác động tới đà tăng xuất khẩu. Lô hàng sang thị trường Mỹ tăng 39,56%, và thặng dư lũy kế trong chín tháng đạt 938,11 tỷ USD, tạo điều kiện để lập lại kỷ lục năm ở mức 1,2 nghìn tỷ USD. Việc thặng dư thương mại đối ngoại được dự báo co lại sẽ cho thấy đà hạ nhiệt cục bộ của làn sóng xuất khẩu và gây suy yếu cho đồng nhân dân tệ cũng như nhu cầu dầu mỏ.
10 tháng 11, 14:00 / Mỹ / Chỉ số lạc quan của doanh nghiệp nhỏ NFIB tháng 10 / trước: 98,7 điểm / thực tế: 97,9 điểm / dự báo: 97,7 điểm / USDX (chỉ số USD theo 6 tiền tệ) – giảm
Tháng 9, chỉ số lạc quan của doanh nghiệp nhỏ NFIB giảm xuống 97,9 điểm, mức thấp trong ba tháng trong bối cảnh kỳ vọng xấu đi về điều kiện kinh doanh trong tương lai.
- Trong 10 thành phần của chỉ số, có 6 thành phần suy giảm.
- Sự sẵn sàng của các doanh nghiệp trong việc mở rộng đầu tư suy yếu rõ rệt.
Tháng thứ ba liên tiếp, vấn đề chính mà các doanh nhân nêu ra là tình trạng thiếu lao động (26% chủ doanh nghiệp), trong khi 20% coi áp lực lạm phát là trở ngại chủ chốt. Chi phí tăng và điều kiện tín dụng thắt chặt buộc doanh nghiệp phải thận trọng hơn trong việc lên kế hoạch chi tiêu. Mức độ lạc quan suy giảm được kỳ vọng ở nhóm doanh nghiệp nhỏ sẽ làm gia tăng lo ngại về sức chống chịu của hoạt động kinh tế và kích hoạt hoạt động chốt lời trên đồng USD.
10 tháng 11, 15:15 / Mỹ / Tăng việc làm bình quân bốn tuần theo ADP / trước: 17,5 nghìn / thực tế: 16,75 nghìn / dự báo: – / USDX (chỉ số USD theo 6 tiền tệ) – biến động
Theo ADP, mức tăng việc làm khu vực tư nhân bình quân bốn tuần tại Mỹ giảm xuống 16,75 nghìn, sau khi tăng 17,5 nghìn trong kỳ báo cáo trước. Số liệu cho thấy tốc độ tuyển dụng của khối doanh nghiệp thương mại chậm lại tháng thứ hai liên tiếp, phản ánh nhu cầu lao động đang dần nguội đi.
10 tháng 11, 16:30 / Mỹ / Chỉ số giá tiêu dùng (CPI) tháng 10 / trước: 3,4% / thực tế: 3,7% / dự báo: 3,9% / USDX (chỉ số USD theo 6 tiền tệ) – tăng
Tháng 9, lạm phát tiêu dùng tại Mỹ tăng tốc lên 3,7%. Động lực chính đẩy giá tăng là nhóm năng lượng, tăng 5,2%.
- Giá xăng động cơ tăng 9,1%, chiếm hơn một nửa mức tăng của rổ hàng hóa tổng thể.
- Chi phí nhà ở tăng 0,4%.
Chỉ số lõi, loại trừ lương thực và năng lượng, tăng 0,3% trong tháng, xác nhận bối cảnh giá cả tăng bền vững trong khu vực dịch vụ. Việc lạm phát được kỳ vọng tiếp tục mạnh lên sẽ củng cố lập trường chính sách tiền tệ “diều hâu” và đẩy tỷ giá đồng USD lên các đỉnh cục bộ.
11 tháng 11
11 tháng 11, 00:30 / Mỹ / Tồn kho dầu thô API / trước: -2,031 triệu thùng / thực tế: -5,267 triệu thùng / dự báo: – / Brent – biến động Theo American Petroleum Institute (API), tồn kho thương mại dầu thô của Mỹ giảm 5,267 triệu thùng trong tuần, trái ngược với kỳ vọng của thị trường về sự chuyển hướng sang tích trữ. Tồn kho sản phẩm chưng cất giảm 270 nghìn thùng, trong khi tồn kho xăng tăng 1,427 triệu thùng và lượng dầu tại kho Cushing tăng 511 nghìn thùng. Sản lượng dầu thô nội địa tăng lên 13,992 triệu thùng/ngày, còn Dự trữ Dầu mỏ Chiến lược giảm xuống 282,2 triệu thùng sau đợt xuất kho thêm 400 nghìn thùng. Việc tồn kho dầu thô thương mại tiếp tục sụt giảm mạnh sẽ làm trầm trọng thêm tình trạng thiếu hụt nguồn cung vật chất và tạo xung lực tăng giá mạnh cho dầu Brent.
11 tháng 11, 02:00 / Nhật Bản / Chỉ số Reuters Tankan cho các nhà sản xuất tháng 11 (sớm) / trước: 21 điểm / thực tế: 22 điểm / dự báo: 23 điểm / USD/JPY – giảm
Chỉ số sớm về tâm lý của các nhà sản xuất lớn Nhật Bản theo khảo sát Reuters Tankan tăng lên 22 điểm, ghi nhận tháng tăng thứ ba liên tiếp và đạt mức cao nhất kể từ tháng 12 năm 2021. Đà phục hồi công nghiệp được thúc đẩy bởi nhu cầu mạnh đối với linh kiện bán dẫn và thiết bị trung tâm dữ liệu. Trong khi đó, mức độ lạc quan của các doanh nghiệp ngoài lĩnh vực sản xuất giảm xuống 23 điểm do chi phí đầu vào cao hơn và lãi suất tăng. Việc tâm lý trong ngành công nghiệp được kỳ vọng tiếp tục cải thiện sẽ hỗ trợ đồng yên Nhật.
11 tháng 11, 10:00 / Đức / Chỉ số giá tiêu dùng (CPI) tháng 10 (cuối cùng) / trước: 2,9% / thực tế: 3,3% / dự báo: 2,8% / EUR/USD – giảm
Ước tính sơ bộ ghi nhận lạm phát tại Đức giảm mạnh xuống 2,8% sau khi chạm mức cao nhất ba năm ở 3,3% trong tháng trước. Các ưu đãi tạm thời giảm thuế nhiên liệu là yếu tố chính giúp áp lực giá giảm rõ rệt. Nhờ vậy, tốc độ tăng:
- giá năng lượng chậm lại còn 12,2%
- giá dịch vụ chậm lại còn 2,5%
Chỉ số lõi giảm xuống 2,1%, còn chỉ số hài hòa theo chuẩn EU giảm xuống 2,8%, tiến gần mục tiêu 2% của nhà điều hành. Việc số liệu cuối cùng xác nhận bối cảnh lạm phát hạ nhiệt sẽ làm dịu kỳ vọng của giới giao dịch về khả năng ECB duy trì lập trường “diều hâu” và hạn chế nhu cầu đối với đồng euro.
10 tháng 11, 11:30 / Anh / Bài phát biểu của Phó Thống đốc Bank of England Sarah Breeden / GBP/USD
10 tháng 11, 12:00 / Mỹ / Bài phát biểu của Thống đốc Fed Christopher Waller / USDX 10 tháng 11, 15:30 / Anh / Bài phát biểu của Phó Thống đốc Bank of England Clare Lombardelli / GBP/USD 10 tháng 11, 17:00 / Khu vực đồng euro / Bài phát biểu của Piero Cipollone, thành viên Ban điều hành ECB / EUR/USD 10 tháng 11, 17:35 / Mỹ / Bài phát biểu của Chủ tịch Fed chi nhánh Dallas Lorie Logan / USDX 10 tháng 11, 19:45 / Khu vực đồng euro / Bài phát biểu của Philip Lane, thành viên Hội đồng Thống đốc ECB / EUR/USD 10 tháng 11, 21:30 / Mỹ / Bài phát biểu của Thống đốc Fed Michelle Bowman / USDX 10 tháng 11, 21:30 / Mỹ / Bài phát biểu của Chủ tịch Fed chi nhánh Kansas City Jeffrey Schmid (Schmid/Schmidt?) / USDX 10 tháng 11, 21:30 / Anh / Bài phát biểu của Hugh Pill từ Ủy ban Chính sách Tiền tệ của Bank of England / GBP/USD 11 tháng 11, 02:30 / Mỹ / Bài phát biểu của Thống đốc Fed Michelle Bowman / USDX 11 tháng 11, 10:50 / Khu vực đồng euro / Bài phát biểu của Piero Cipollone, thành viên Ban điều hành ECB / EUR/USD
Các bài phát biểu của lãnh đạo cấp cao ngân hàng trung ương cũng được lên lịch trong các ngày này. Những bình luận của họ thường gây biến động trên thị trường tiền tệ, vì có thể báo hiệu định hướng chính sách tương lai của các cơ quan quản lý đối với lãi suất.


