


Nỗi sợ khiến mọi thứ trông có vẻ lớn hơn thực tế. Những lo ngại về việc Fed bắt đầu chu kỳ thắt chặt đã buộc chỉ số S&P 500 điều chỉnh giảm, nhưng chỉ số rộng này nhanh chóng phục hồi và tăng trở lại. Rõ ràng lãi suất tăng tạo áp lực tiêu cực lên thị trường cổ phiếu, tuy nhiên xu hướng trong ngắn hạn lại phụ thuộc vào một câu hỏi then chốt: liệu nền kinh tế có thể chịu đựng được chi phí đi vay cao hơn hay không?
Diễn biến của S&P 500 và lợi suất trái phiếu Kho bạc
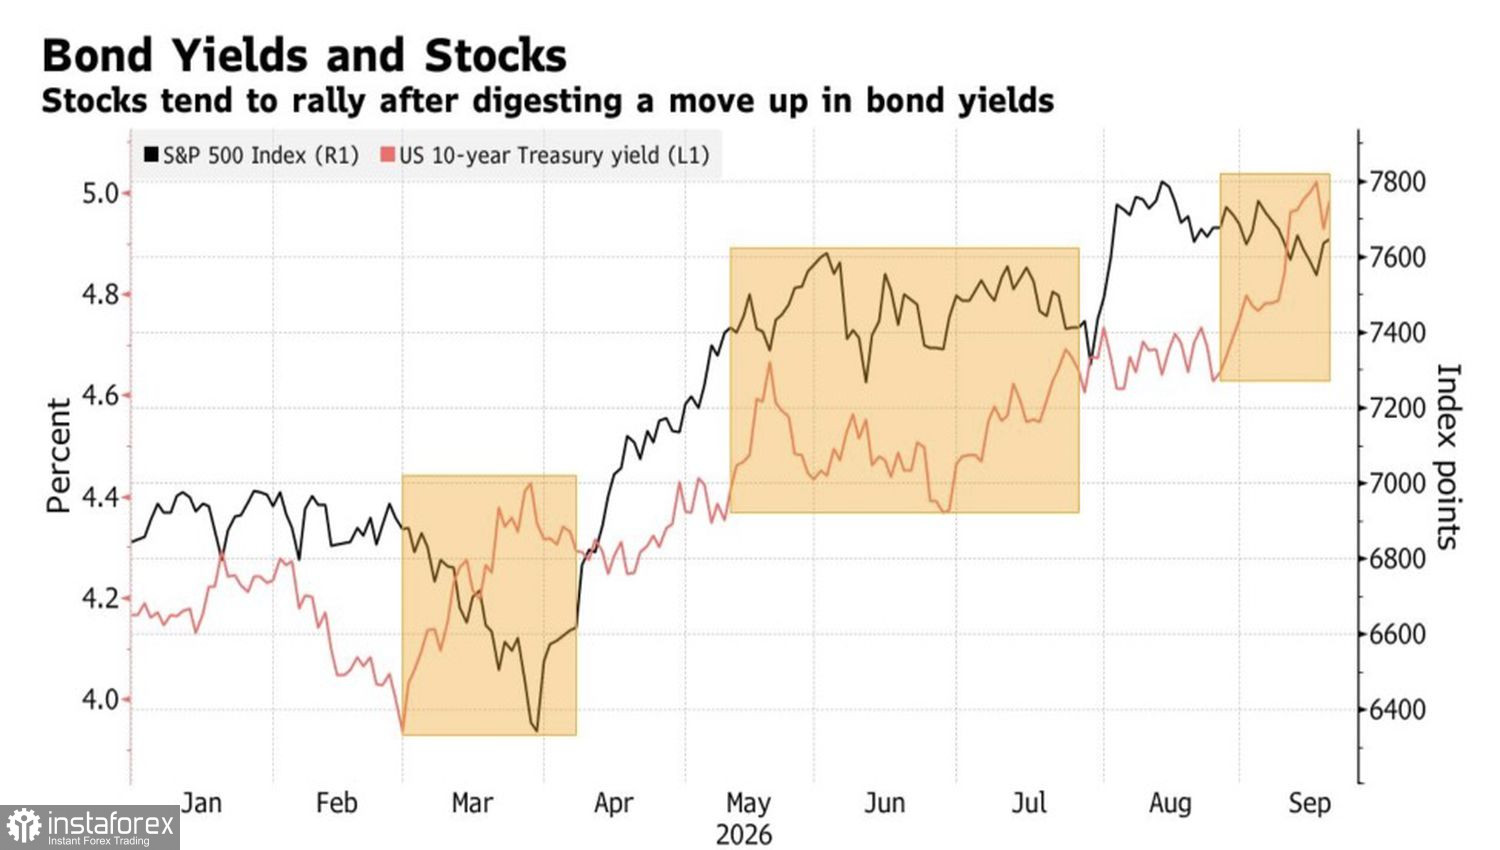
Nhìn qua thì việc thắt chặt tiền tệ khiến tín dụng trở nên đắt đỏ hơn, làm suy yếu hoạt động kinh doanh, đẩy lợi suất trái phiếu tăng và làm gia tăng chi phí của các doanh nghiệp. Điều đó ảnh hưởng đến sức mua của các hộ gia đình và lợi nhuận của doanh nghiệp. Tuy nhiên, trên thực tế, lãi suất cao hơn trên toàn cầu lại là tín hiệu cho thấy nền kinh tế đang vững mạnh. Và việc chỉ số S&P 500 không sụp đổ sau khi Fed bắt đầu chu kỳ tăng lãi suất cho thấy nhà đầu tư vẫn đặt niềm tin vào cổ phiếu và các doanh nghiệp phát hành chúng.
Thật vậy, Goldman Sachs cho rằng không có cơ sở để gọi lợi nhuận doanh nghiệp hiện nay là một “bong bóng”. Lợi nhuận đã tăng khoảng 30% trong mỗi hai quý đầu năm, đánh dấu một trong những giai đoạn thể hiện mạnh mẽ nhất trong lịch sử. Ngân hàng này nhận định đà tăng của thị trường được dẫn dắt bởi sức mạnh của kinh tế Mỹ và làn sóng đầu tư vào AI. Điều đó thúc đẩy năng suất, từ đó chuyển hóa thành nguồn thu thuế cao hơn và tăng trưởng GDP nhanh hơn.
Diễn biến lợi nhuận S&P 500
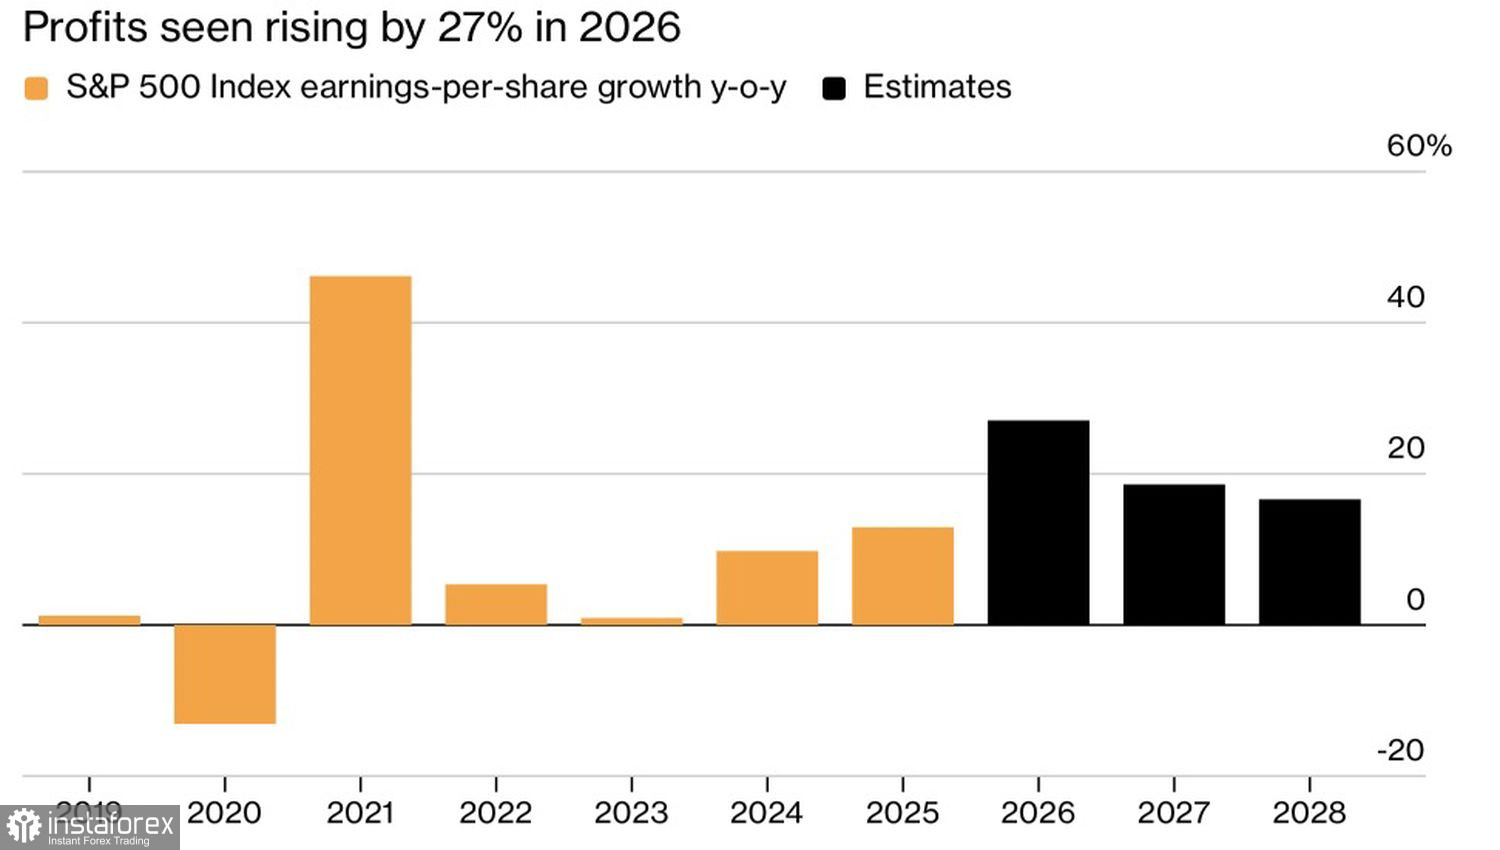
Goldman Sachs dự báo lợi nhuận doanh nghiệp sẽ chậm lại, chứ không sụp đổ. Kết quả kinh doanh khả quan của các doanh nghiệp thuộc chỉ số S&P 500, cùng với nền kinh tế vững chắc, tạo điều kiện để đà tăng của chỉ số này tiếp diễn, đặc biệt trong bối cảnh nhà đầu tư đang bi quan với cổ phiếu Mỹ hơn bao giờ hết trong một thời gian dài.
Theo khảo sát của American Association of Individual Investors, khoảng 53,3% người tham gia hiện tự nhận mình là “gấu” và chỉ 28,8% là “bò”, mức tỷ lệ “bò” thấp nhất trong một năm. Chênh lệch 24,5 điểm phần trăm giữa “gấu” và “bò” là mức rộng nhất kể từ tháng 5/2025 và cao hơn nhiều so với mức trung bình dài hạn là -6,5%. Người trả lời khảo sát cho biết giá năng lượng cao và việc Fed bắt đầu thắt chặt chính sách là những lý do chính khiến họ bi quan về triển vọng của S&P 500.
Rõ ràng, một thị trường dầu mỏ trong xu hướng tăng, với rủi ro Brent vọt lên trên 120 USD/thùng, sẽ tiếp tục gây áp lực buộc Fed phải thắt chặt chính sách một cách mạnh tay và sẽ hạn chế dư địa tăng của S&P 500. Dù vậy, chỉ số này vẫn có được nền tảng cơ bản vững chắc: nền kinh tế chống chịu tốt và lợi nhuận doanh nghiệp ấn tượng.
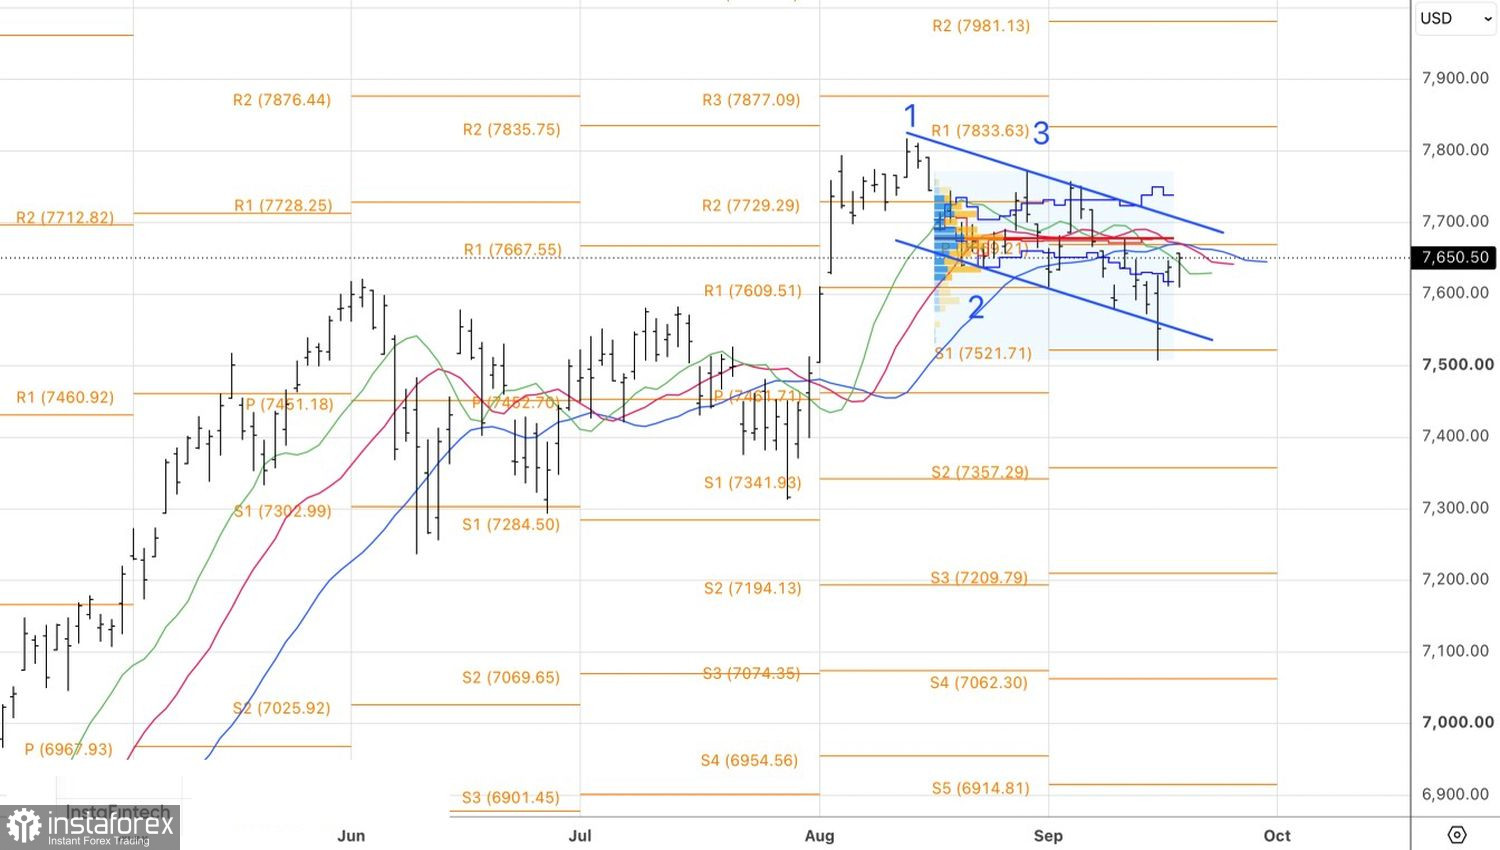
Về mặt kỹ thuật, biểu đồ ngày cho thấy S&P 500 đã hình thành một cây nến với bóng dưới dài, báo hiệu sức mạnh bên mua và ủng hộ quan điểm tiếp tục gia tăng các vị thế mua đã được mở khi chỉ số phục hồi từ vùng 7.560 điểm.


