


















Chỉ số PMI tổng hợp của khu vực đồng euro giảm xuống 51,9 trong tháng 10 từ mức 53,1 của tháng trước, chạm đáy trong vòng bốn tháng. Chỉ số PMI sản xuất giảm nhẹ xuống 52,4 từ 52,9, trong khi PMI dịch vụ giảm xuống 51,7 từ 53,0. Về mặt kỹ thuật, kinh tế khu vực đồng euro vẫn đang mở rộng, nhưng tốc độ tăng trưởng đang chậm lại, với cả hai khu vực cùng suy yếu. Nhu cầu suy giảm và sự thận trọng trong hoạt động kinh doanh ngày càng thể hiện rõ. Đối với ECB, điều này cho thấy chính sách thắt chặt của họ bắt đầu tác động đến hoạt động kinh tế thực, dù ngân hàng trung ương vẫn ưu tiên tập trung vào lạm phát.
Chỉ số Niềm tin Kinh tế ZEW của Đức giảm xuống 28,1 trong tháng 10 từ 34,7 trong tháng 9, đánh dấu sự xấu đi lần đầu tiên trong sáu tháng. Các nhà phân tích trước đó dự báo mức giảm nhẹ hơn, xuống 30. Tiêu dùng cá nhân và đầu tư vẫn yếu, trong khi đánh giá về tình hình hiện tại lại được cải thiện: chỉ báo này tăng từ -47,1 lên -35,9, vượt dự báo. Sự phân kỳ này cho thấy kinh tế Đức hiện tại vẫn tương đối vững, nhưng triển vọng đang ngày càng đáng lo ngại. Kỳ vọng đối với khu vực đồng euro nói chung cũng xấu đi, với chỉ báo giảm 7,3 điểm xuống còn 18,5.
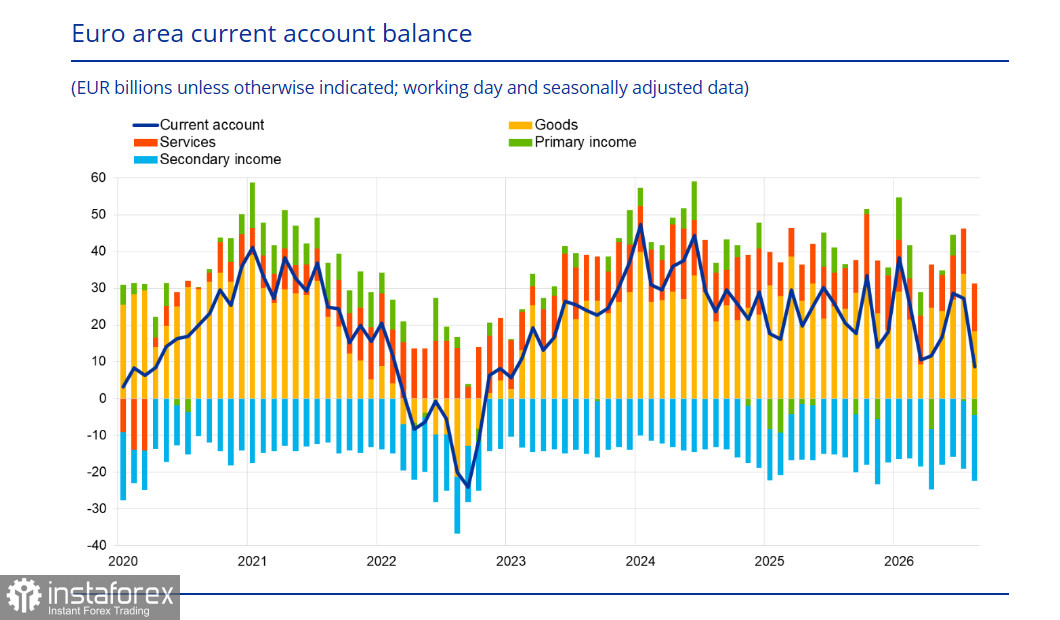
Dữ liệu của ECB công bố ngày 20 tháng 10 cho thấy thặng dư tài khoản vãng lai của khu vực đồng euro chỉ còn 9 tỷ euro trong tháng 8, so với 27 tỷ euro của tháng trước. Mức sụt giảm 18 tỷ euro chỉ trong một tháng là rất mạnh và đáng chú ý. Nguyên nhân chủ yếu đến từ việc thặng dư hàng hóa thu hẹp lại, hệ quả trực tiếp của cú sốc năng lượng. Châu Âu đang phải trả nhiều hơn cho nhập khẩu năng lượng và điều này phản ánh rõ trong cán cân thương mại.
Đối với đồng euro, đây là một yếu tố mang tính cơ bản theo hướng tiêu cực, vì tài khoản vãng lai là một trong những động lực nền tảng của đồng tiền này. Việc tài khoản vãng lai suy yếu đồng nghĩa dòng vốn chảy vào khu vực đồng euro đang giảm, trong khi dòng vốn chảy ra lại tăng. Cú sốc năng lượng không còn chỉ là một yếu tố về giá cả; nó đang dần trở thành một cú đánh mang tính cơ cấu đối với cán cân thanh toán.
Cuộc họp ECB sẽ diễn ra vào ngày 29 tháng 10, chỉ bảy tuần sau đợt tăng lãi suất tháng 9 lên 2,50%. Đồng thuận thị trường gần như tuyệt đối: lãi suất sẽ được giữ nguyên. Có nhiều lý do thuyết phục để tạm dừng vào tháng 10, bao gồm việc chưa xuất hiện các hiệu ứng vòng hai, điều kiện tài chính đã thắt chặt hơn do lãi suất thị trường và chênh lệch tín dụng tăng lên, cùng với sự suy giảm của thị trường cổ phiếu.
Bà Lagarde nhiều khả năng sẽ tận dụng cuộc họp báo để phát tín hiệu về khả năng tăng lãi suất vào tháng 12, trừ khi có những diễn biến “đặc biệt thuận lợi” trong động lực giá cả. Bà có một luận điểm để bảo vệ quan điểm này: cú sốc năng lượng “quá lớn và dai dẳng để chính sách tiền tệ có thể làm ngơ”. Tuy nhiên, thị trường đã bắt đầu phản ánh khả năng tăng lãi suất vào tháng 12. Điều này có nghĩa là nếu ECB thực sự nâng lãi suất, động thái này sẽ không gây bất ngờ và một phần đã được phản ánh vào tỷ giá của đồng euro. Nếu cả hai ngân hàng trung ương đều không hành động trong tháng 10, chênh lệch lãi suất giữa Fed và ECB sẽ giữ nguyên, hàm ý rằng khó có khả năng xuất hiện những biến động giá lớn, chứ chưa nói đến việc đảo chiều xu hướng dài hạn.
Trong khi đó, tình hình khí đốt đã trở nên nghiêm trọng. Hôm thứ Hai, hợp đồng tương lai TTF kỳ hạn tháng 11 đã tăng lên mức cao nhất kể từ tháng 12 năm 2022. Theo Gas Infrastructure Europe, các cơ sở lưu trữ khí đốt của EU mới được lấp đầy 74,6%, so với mức trung bình 5 năm là 89,5% cho cùng thời điểm trong năm. Tại Đức, mức dự trữ chỉ là 61,5%, so với mức trung bình 88,3%. Điều này tạo ra một mối đe dọa trực tiếp đối với hoạt động công nghiệp của Đức, vốn có thể chậm lại trong mùa đông do thiếu hụt nguồn cung năng lượng trên thực tế.
Đối với đồng euro, đây là một tác động tiêu cực trực tiếp. Giá năng lượng cao làm suy giảm thu nhập thực tế, gia tăng áp lực lạm phát và buộc ECB phải duy trì lập trường chính sách tiền tệ thắt chặt, ngay cả khi phải đánh đổi bằng tăng trưởng kinh tế chậm hơn.
Vị thế bán ròng đối với đồng euro đã thu hẹp nhẹ trong tuần báo cáo, còn -18,8 tỷ euro. Mức giá ước tính đã mất đà, nhưng vẫn nằm dưới trung bình dài hạn.
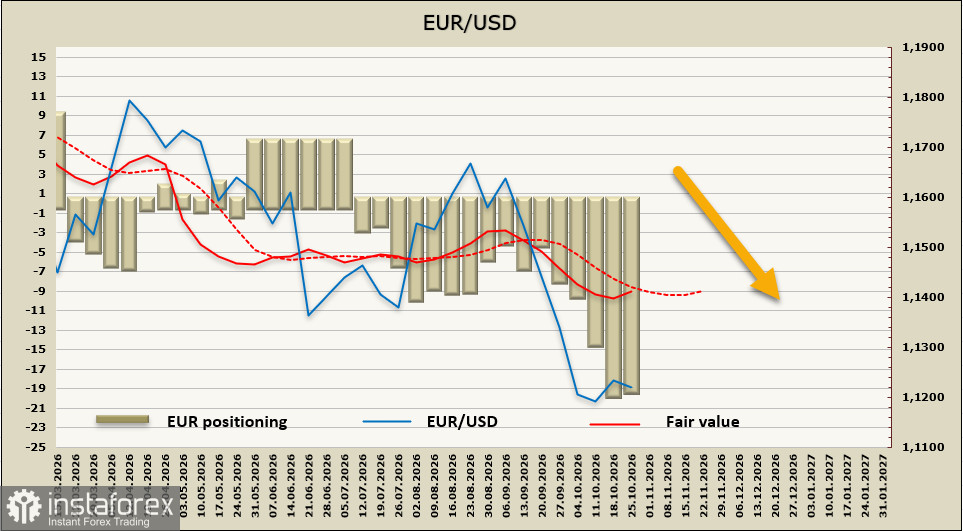
Đồng euro đã không tận dụng được việc tâm lý lạc quan đối với đồng đô la Mỹ tạm lắng để hình thành một nhịp điều chỉnh bền vững. Dự kiến vùng đỉnh ngắn hạn tại 1,1270 sẽ không bị vượt qua và EUR/USD sẽ nối lại đà giảm, hướng về mốc 1,1066.


